


7 ошибок, из-за которых урегулирование страхового случая может затянуться
ДТП, автомобиль, затопленный соседями, или прорванная труба — сами по себе достаточно неприятные ситуации. А если после обращения в страховую компанию приходится ещё и неделями ждать решения, это добавляет лишних переживаний. Человек подаёт документы, ждёт ответа и не понимает, почему процесс затягивается.
На скорость рассмотрения влияет целый ряд факторов: когда именно было заявлено о происшествии, полный ли пакет документов, удалось ли осмотреть поврежденное имущество, остались ли невыясненные обстоятельства. Большинство задержек можно предотвратить: достаточно знать порядок действий и не откладывать некоторые важные шаги на потом.
Что влияет на сроки урегулирования
Процесс получения страхового возмещения имеет свои особенности в зависимости от вида страхования, условий конкретного договора и норм законодательства. Закон Украины «О страховании» предусматривает, что страхователь обязан уведомить о страховом случае в сроки и в порядке, определенные договором. В свою очередь, страховщик должен установить факт, причины и обстоятельства события, прежде чем принять решение о признании его страховым случаем.
Какие ошибки могут привести к задержке страховой выплаты
В некоторых случаях задержки возникают не по вине страховой компании, а из-за того, как клиент выполняет условия договора. Ниже приведены семь ошибок, которые чаще всего затягивают рассмотрение дела на недели вместо дней.
Ошибка № 1. С опозданием уведомлять страховую компанию
Первое желание после неприятного происшествия — успокоиться и решить, что делать с ремонтом, а звонок в страховую компанию отложить на потом. Но стоит пересмотреть последовательность действий, ведь договор часто предусматривает конкретный срок и порядок обращения, поэтому задержка может затруднить дальнейшее рассмотрение.
Важно знать, где можно быстро найти инструкции и контактные данные. В VUSO, например, на странице поддержки рекомендуют звонить по номеру 0 800 503 773 не позднее чем через два часа после происшествия. Однако это требование конкретной компании, а не универсальное правило для рынка.
Ошибка № 2. Подать неполный пакет документов
Даже своевременное уведомление о происшествии не гарантирует быстрого рассмотрения, если отсутствуют заявление, документы на имущество или подтверждения обстоятельств. Однако универсального перечня не существует. Для урегулирования ДТП по ОСАГО, например, могут понадобиться документы из полиции или заполненный европротокол вместе с подтверждением права на получение выплаты. Если же речь идет о повреждении квартиры в результате затопления, важно зафиксировать ущерб и предоставить документы, подтверждающие его размер.
Перед сбором и отправкой пакета документов следует сверить его с перечнем страховщика и проверить, открываются ли файлы и читаются ли данные. Это простое действие может сэкономить не один день ожидания.
Ошибка № 3. Не зафиксировать повреждение надлежащим образом
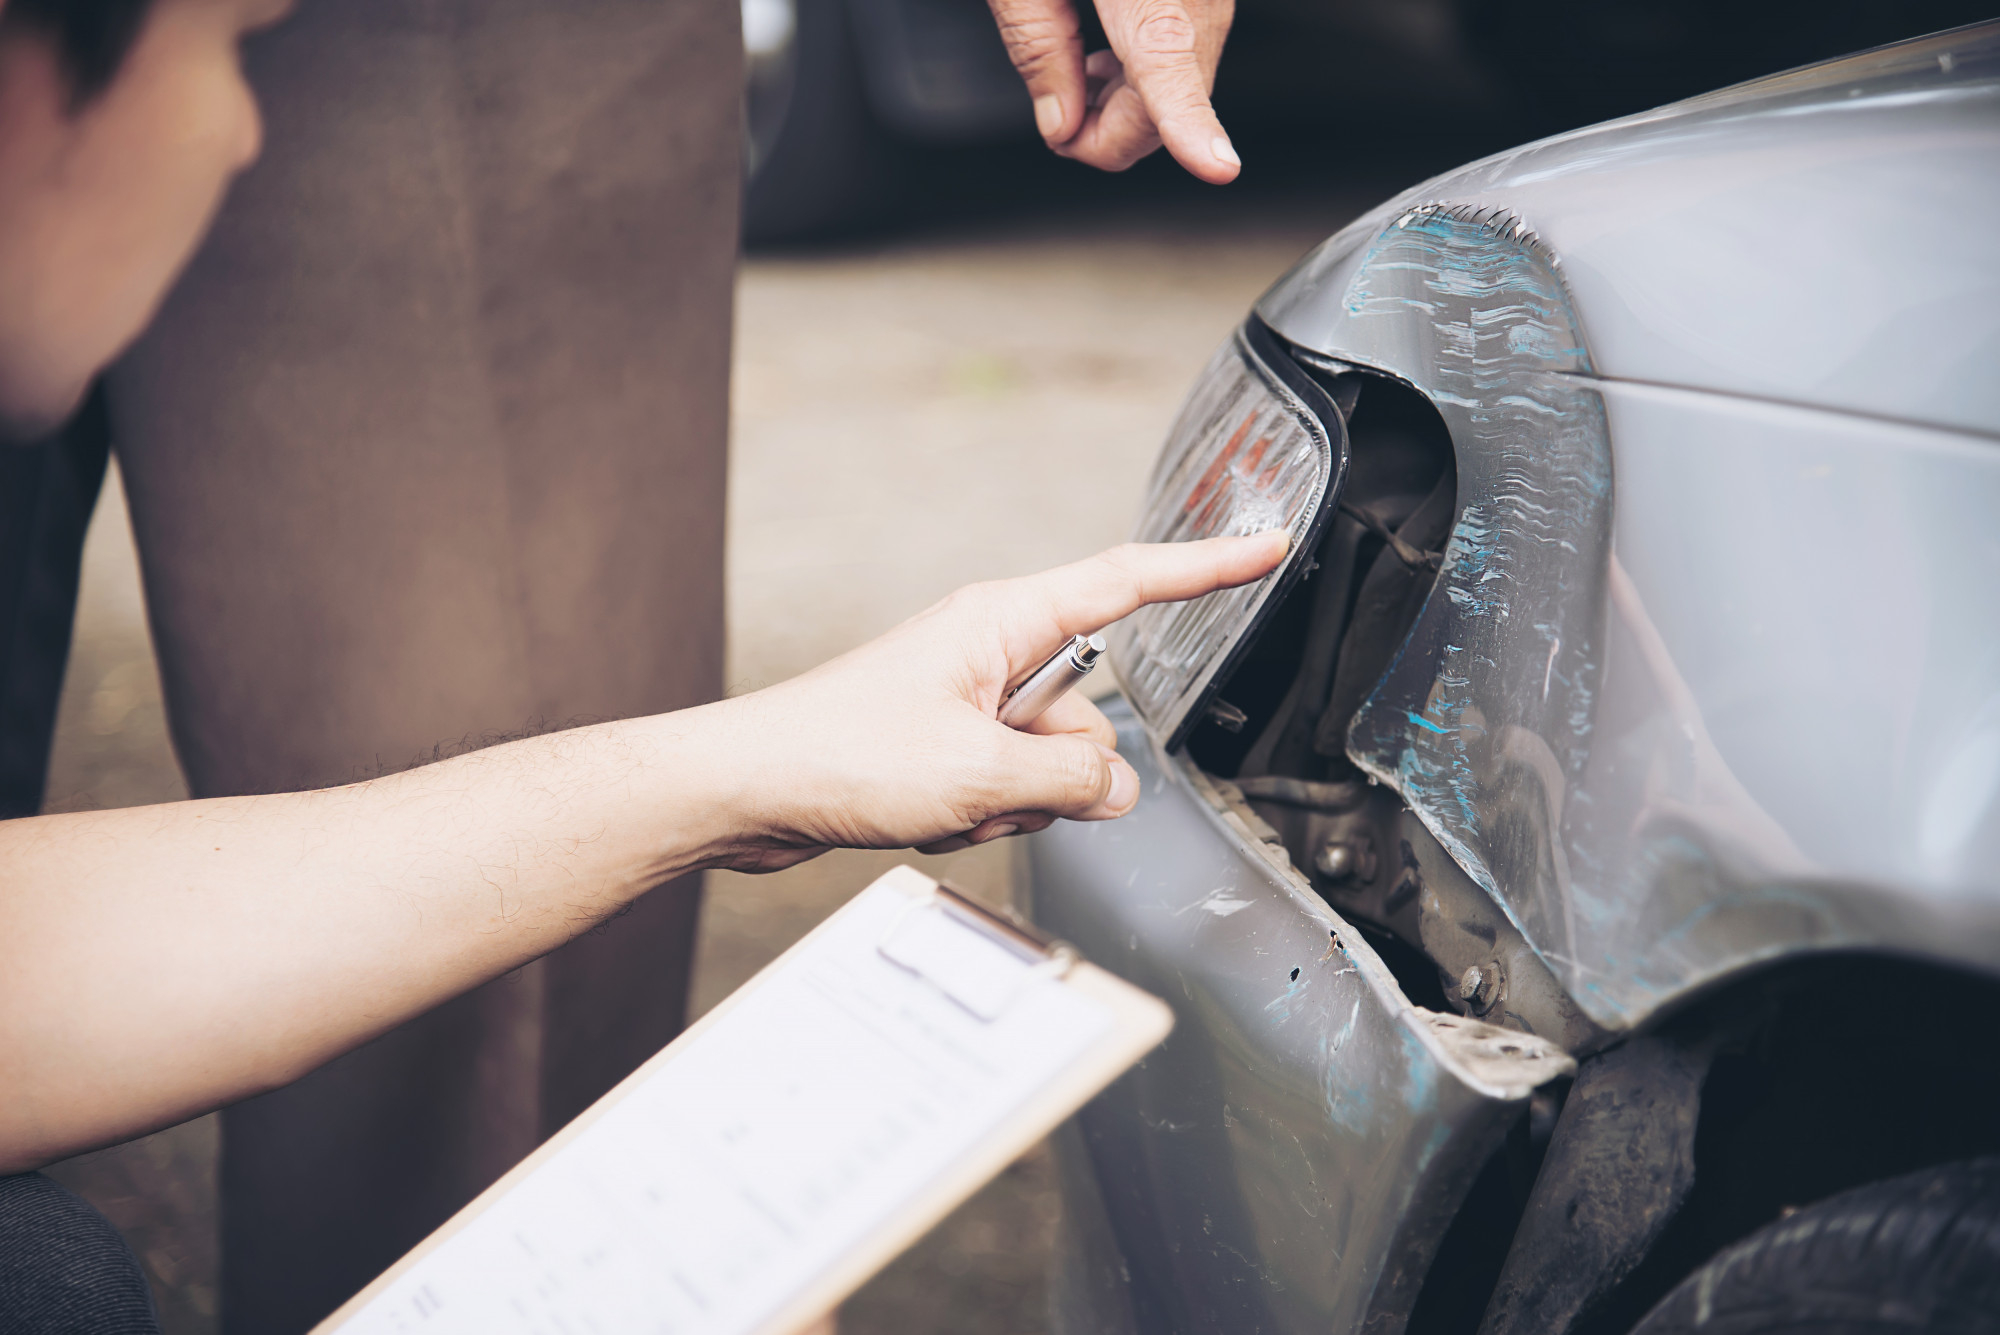
Фотографии — это то, что помогает восстановить картину происшествия, когда всё остальное уже забыто или утрачено. Однако нескольких снимков царапины без общего плана автомобиля или места происшествия часто бывает недостаточно. Правильнее сочетать общие и детальные кадры, по возможности снять видео, зафиксировать само место происшествия и сохранить оригиналы файлов без обработки.
В то же время одних фотографий не всегда достаточно — страховщик может назначить осмотр или запросить дополнительные материалы. Это нормальная часть процесса, а не признак недоверия.
Ошибка № 4. Начать ремонт до осмотра автомобиля
Эта ошибка особенно дорого обходится при страховании КАСКО и имущества. Если устранить повреждения до того, как страховщик успеет их осмотреть, подтвердить реальный характер и размер ущерба будет значительно сложнее.
Правильная последовательность действий: сначала уведомить компанию, уточнить порядок осмотра и только потом согласовывать дальнейшие действия. Исключение — если повреждения представляют опасность или могут привести к ещё большим убыткам. В таком случае следует принять разумные меры для уменьшения ущерба, но при этом сохранить доказательства состояния имущества до ремонта.
Ошибка № 5. Неточно описать обстоятельства происшествия
При описании страхового случая важно точно и последовательно излагать обстоятельства происшествия, не умалчивая о неудобных моментах и не пытаясь «приукрасить» ситуацию. В то же время из-за стресса некоторые детали могут забываться, а последовательность событий — путаться. Если устный рассказ страховщику противоречит письменным объяснениям, это может вызвать дополнительные вопросы и проверки и затянуть процесс. Поэтому перед подачей документов следует проверить даты, время и место события, а также внимательно перечитать всё написанное.
Ошибка № 6. Не отвечать на запросы страховщика
Подача документов — лишь начало процесса. Страховщик может запросить дополнительные подтверждения, уточнения или назначить осмотр поврежденного имущества. Если оставить такой запрос без ответа, рассмотрение дела просто приостановится. Если нет необходимого документа или непонятно, в каком виде его подавать — проще всего связаться с ответственным специалистом и объяснить ситуацию.
Ошибка № 7. Не проверить условия договора
Не каждое событие автоматически является страховым случаем, а для получения возмещения необходимо соблюдать требования конкретного договора. В нём могут быть прописаны исключения, ограничения, сроки уведомления о событии и перечень необходимых документов.
Например, если повреждение автомобиля подпадает под исключения из страхового покрытия, сам факт наличия полиса КАСКО не гарантирует выплаты. Поэтому важно понимать не только то, что покрывает страхование, но и при каких обстоятельствах компенсация не предусмотрена.
Что поможет пройти процедуру урегулирования без лишних задержек
Чтобы упростить процесс получения возмещения, следует помнить о трёх вещах
-
Следуйте установленному порядку действий. После происшествия найдите инструкции к своему полису и выполняйте действия в том порядке, который там указан.
-
Сохраняйте все материалы. Фотографии, видео, заявления, справки, переписка и подтверждения отправки документов — всё это пригодится, если через некоторое время придётся восстанавливать ход событий.
-
Поддерживайте связь со страховщиком. Если неясно, что делать дальше, лучше уточнить это напрямую в компании, чем действовать наугад.
Сроки урегулирования всегда зависят от вида страхования, обстоятельств конкретного случая, полноты представленных документов и того, требуется ли дополнительная проверка. Обещать конкретные сроки выплаты без привязки к условиям продукта — это практика компаний, которым не стоит доверять.
Что делать, если рассмотрение страхового случая затягивается
Бывает, что все документы уже поданы, а запросы закрыты, но решения страховой компании до сих пор нет. В таком случае следует:
-
уточнить у страховщика текущий статус дела и причину задержки;
-
проверить, не осталось ли невыполненных запросов или несогласованных действий с вашей стороны;
-
если есть основания полагать, что права нарушены, обратиться с жалобой в страховую компанию, а при необходимости — в Национальный банк Украины.
В то же время сам факт длительного рассмотрения еще не означает нарушения — следует учитывать сроки, установленные законом и договором, а также от обстоятельств конкретного дела.
Заключение
Скорость урегулирования страхового случая зависит не только от страховой компании — важную роль играют своевременность обращения, полнота представленной информации и соблюдение процедуры со стороны клиента. Не стоит торопиться с решениями, но и не следует откладывать те действия, от которых зависит результат рассмотрения.
Дата створення:
23.10.2026
Дата оновлення:
23.10.2026
Страхование онлайн
Також читають:
Как оценить собственные риски и понять, что следует страховать
5 ситуаций, когда МиниКАСКО может быть выгоднее полного КАСКО
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


