


7 помилок, через які врегулювання страхового випадку може затягнутися
ДТП, залите сусідами авто чи зламана труба — самі по собі достатньо неприємні ситуації. А якщо після звернення до страхової компанії доводиться ще й тижнями чекати на рішення, це додає зайвих переживань. Людина подає документи, очікує на відповідь і не розуміє, чому процес затягується.
На швидкість розгляду впливає ціла низка чинників: коли саме повідомили про подію, чи повний пакет документів, чи вдалося оглянути пошкоджене майно, чи залишилися нез’ясовані обставини. Більшість затримок можна попередити: достатньо знати порядок дій і не відкладати деякі важливі кроки на потім.
Що впливає на терміни врегулювання
Процес отримання страхового відшкодування має свої особливості залежно від виду страхування, умов конкретного договору та норм законодавства. Закон України «Про страхування» передбачає, що страхувальник зобов'язаний повідомити про подію у строки та спосіб, визначені договором. Своєю чергою, страховик має встановити факт, причини й обставини події, перш ніж ухвалити рішення про визнання її страховим випадком.
Які помилки можуть затримати страхову виплату
У деяких випадках затримки виникають не через страхову компанію, а через те, як клієнт виконує умови договору. Нижче — сім помилок, які найчастіше розтягують розгляд на тижні замість днів.
Помилка № 1. Повідомляти страхову компанію із запізненням
Перше бажання після неприємної події — заспокоїтися та вирішити, що робити з ремонтом, а дзвінок до страхової відкласти на потім. Але варто переглянути послідовність дій, адже договір часто передбачає конкретний строк і спосіб звернення, тож запізнення може ускладнити подальший розгляд.
Важливо знати, де ви швидко можете знайти інструкції та контакти. У VUSO, наприклад, на сторінці підтримки рекомендують телефонувати за номером 0 800 503 773 не пізніше ніж через дві години після події. Проте це вимога конкретної компанії, а не універсальне правило для ринку.
Помилка № 2. Подати неповний пакет документів
Навіть вчасне повідомлення про подію не гарантує швидкого розгляду, якщо бракує заяви, документів на майно чи підтверджень обставин. Проте універсального списку не існує. Для врегулювання ДТП за ОСЦПВ, наприклад, можуть знадобитися документи з поліції або заповнений європротокол разом із підтвердженням права на отримання виплати. Якщо ж йдеться про пошкодження квартири через затоплення, важливо зафіксувати збитки та надати документи, що підтверджують їхній обсяг.
Перед збором та відправкою пакета документів варто звірити його з переліком страховика і перевірити, чи відкриваються файли та читаються дані. Ця проста дія може зекономити не один день очікування.
Помилка № 3. Не зафіксувати пошкодження належним чином
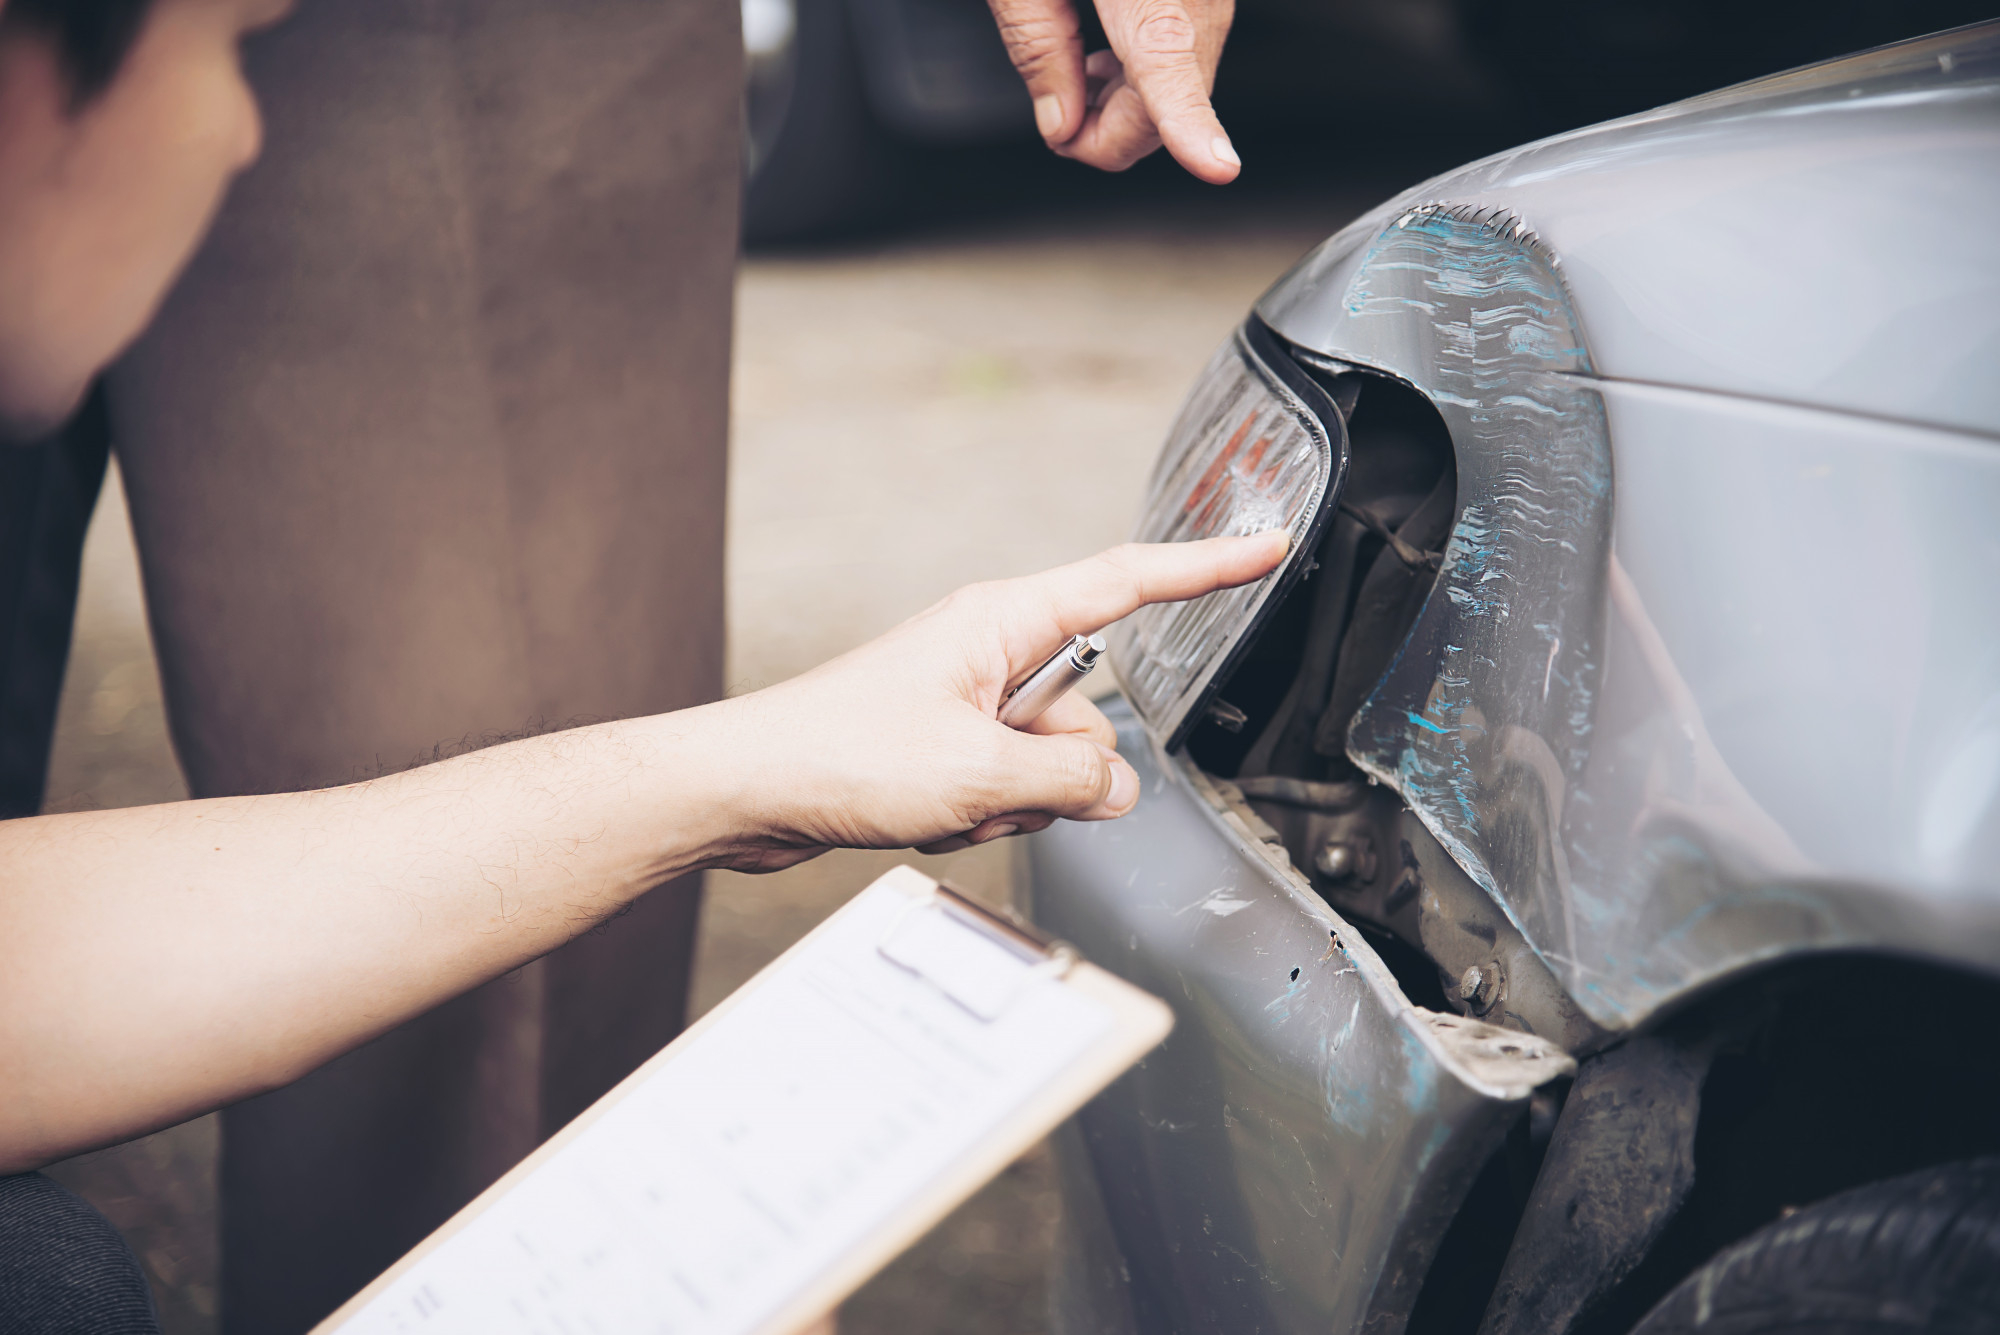
Фотографії — це те, що допомагає відновити картину події, коли все інше вже забулося чи загубилося. Проте пари знімків подряпини без загального плану автомобіля чи місця події часто виявляється замало. Правильніше поєднувати загальні й детальні кадри, за можливості зняти відео, зафіксувати саме місце події та зберегти оригінали файлів без обробки.
Водночас фотографій не завжди достатньо самих по собі — страховик може призначити огляд чи запросити додаткові матеріали. Це нормальна частина процесу, а не ознака недовіри.
Помилка № 4. Почати ремонт до огляду автомобіля
Ця помилка особливо дорого коштує для КАСКО та страхування майна. Якщо усунути пошкодження раніше, ніж страховик встигне їх оглянути, підтвердити реальний характер і обсяг збитків значно складніше.
Правильна послідовність — спочатку повідомити компанію, уточнити порядок огляду і лише потім погоджувати подальші дії. Виняток — якщо пошкодження небезпечні або можуть призвести до ще більших збитків. Тоді варто вжити розумних заходів, щоб зменшити шкоду, але при цьому зберегти докази стану майна до ремонту.
Помилка № 5. Неточно описати обставини події
Під час опису страхового випадку важливо точно й послідовно викладати обставини події, не замовчуючи незручних моментів і не намагаючись «прикрасити» ситуацію. Водночас через стрес деякі деталі можуть забуватися, а послідовність подій — плутатися. Якщо усна розповідь страховику суперечить письмовим поясненням, це може спричинити додаткові запитання й перевірки та затягнути процес. Тому перед поданням документів варто перевірити дати, час та місце події, а також уважно перечитати все написане.
Помилка № 6. Не відповідати на запити страховика
Подання документів — лише початок процесу. Страховик може попросити додаткові підтвердження, уточнення чи призначити огляд пошкодженого майна. Якщо такий запит залишити без відповіді, розгляд справи просто зупиниться. Коли немає потрібного документа або незрозуміло, у якому вигляді його подавати — найпростіше зв'язатися з відповідальним фахівцем та пояснити ситуацію.
Помилка № 7. Не перевірити умови договору
Не кожна подія автоматично є страховим випадком, а для отримання відшкодування потрібно дотримуватися вимог конкретного договору. У ньому можуть бути прописані винятки, обмеження, строки повідомлення про подію та перелік необхідних документів.
Наприклад, якщо пошкодження автомобіля підпадає під винятки зі страхового покриття, факт наявності поліса КАСКО не гарантує виплати. Тому важливо розуміти не лише те, що покриває страхування, а й за яких обставин компенсація не передбачена.
Що допоможе пройти врегулювання без зайвих затримок
Щоб спростити процес отримання відшкодування, варто пам’ятати про три речі
-
Дотримуйтеся процедури. Після події знайдіть інструкції до свого поліса й виконуйте дії в тому порядку, який там прописаний.
-
Зберігайте всі матеріали. Фото, відео, заяви, довідки, листування та підтвердження відправлення документів — усе це знадобиться, якщо через якийсь час доведеться відновлювати перебіг подій.
-
Підтримуйте зв'язок зі страховиком. Незрозуміло, що робити далі — краще уточнити це напряму в компанії, ніж діяти навмання.
Строки врегулювання завжди залежать від виду страхування, обставин конкретної події, повноти поданих документів і того, чи потрібна додаткова перевірка. Обіцяти конкретну швидкість виплати без прив'язки до умов продукту — практика компаній, яким не варто довіряти.
Що робити, якщо розгляд страхового випадку затягується
Буває, що всі документи вже подані, а запити закриті, проте рішення страхової досі немає. У такому разі варто:
-
уточнити у страховика поточний статус справи та причину затримки;
-
перевірити, чи не залишилося невиконаних запитів чи непогоджених дій з вашого боку;
-
якщо є підстави вважати, що права порушено, звернутися зі скаргою до страхової компанії, а за потреби — до Національного банку України.
Водночас сам факт тривалого розгляду ще не означає порушення — варто зважати на строки, встановлені законом і договором, та на обставини конкретної справи.
Висновок
Швидкість врегулювання страхового випадку залежить не лише від страхової компанії — вагому роль відіграють своєчасність звернення, повнота поданої інформації та дотримання процедури з боку клієнта. Варто не поспішати з рішеннями, але й не відкладати ті дії, від яких залежить результат розгляду.
Дата створення:
23.10.2026
Дата оновлення:
23.10.2026
Страхування онлайн
Також читають:
Як оцінити власні ризики та зрозуміти, що варто страхувати
5 ситуацій, коли МініКАСКО може бути вигіднішим за повне КАСКО
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


