


Повреждение авто из-за падения предметов: покроет ли это страховка?
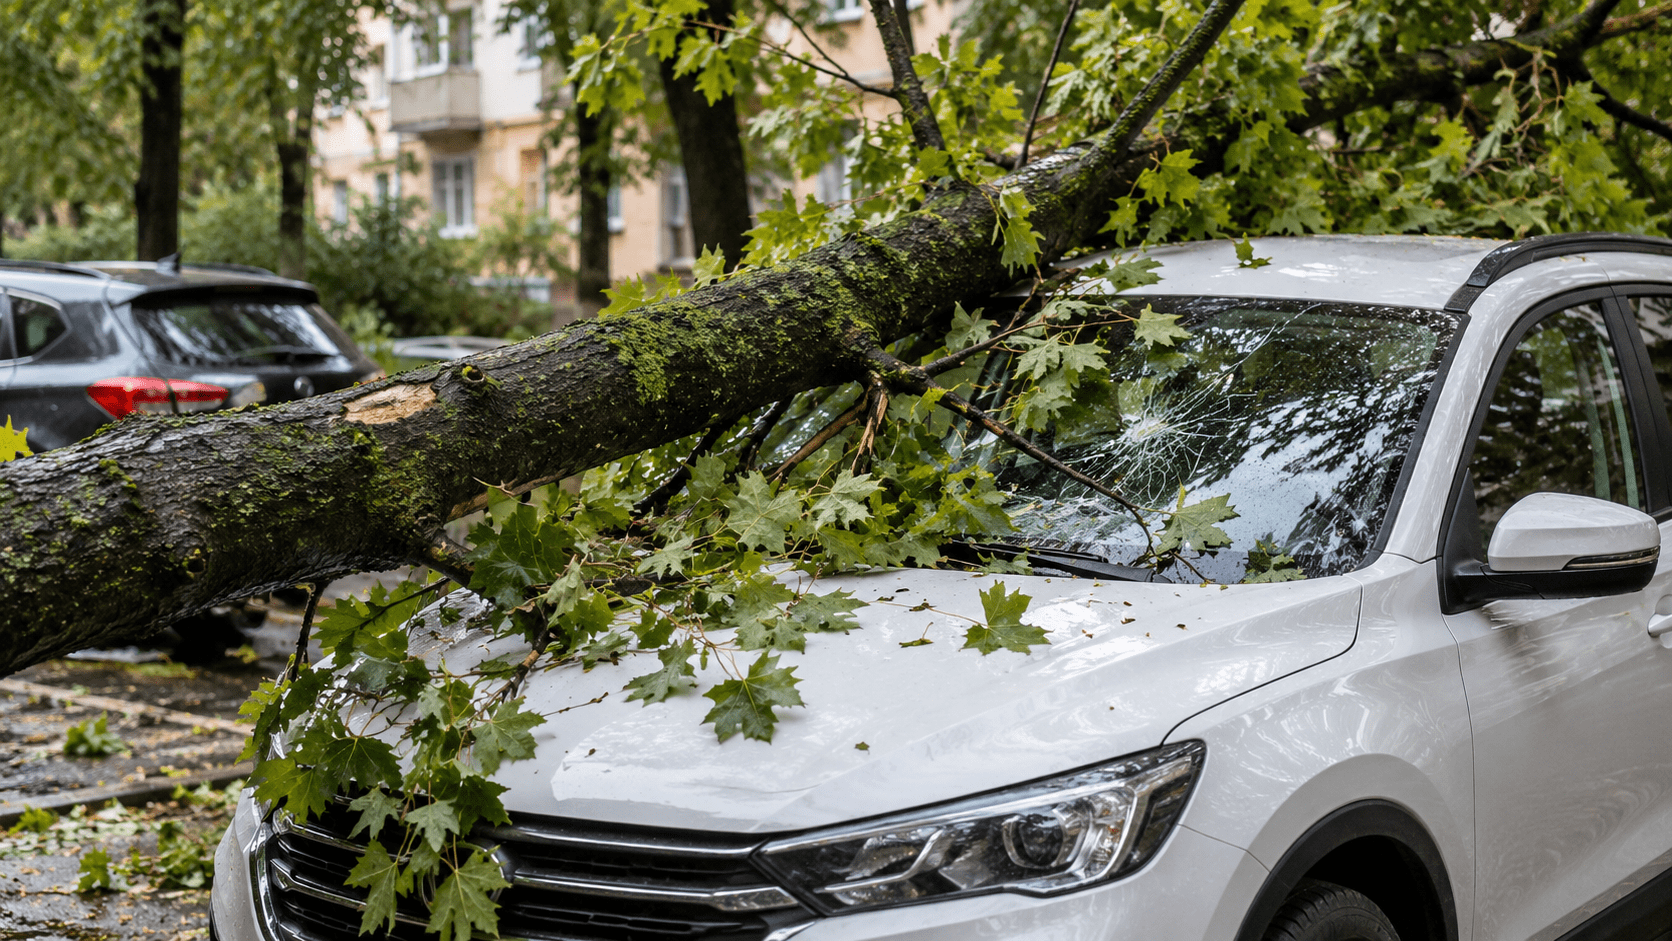
К сожалению, автомобиль может пострадать не только в ДТП, но и просто стоя на парковке. Например, когда после урагана на него упало дерево. Или, что ещё хуже, с крыши соседнего дома сорвало кусок кровли прямо на капот. Первая реакция понятна: паника, раздражение и масса вопросов. Кто должен за это ответить? Что делать в первую очередь? И главное, покроет ли такой случай страховка?
Ответ зависит от обстоятельств. Такое повреждение вполне может являться страховым случаем по полису КАСКО, если подобные риски предусмотрены в вашем договоре. Рассмотрим подробнее, какие бывают ситуации и как действовать в каждой из них.
Что именно упало на автомобиль? Рассматриваем типичные ситуации
Повреждение автомобиля возможно при различных обстоятельствах: непогода, отсутствие надлежащего ухода за деревьями и сооружениями, строительные работы поблизости. Однако для страховой компании важно не то, что именно упало, а откуда и можно ли установить виновного. Рассмотрим пять типичных объектов, которые могут повредить автомобиль — в каждом случае своя логика выплаты компенсации.
Дерево или большая ветка
Классическая ситуация после урагана: дерево не выдерживает порыва ветра и падает на припаркованный автомобиль. Ключевой вопрос — включает ли ваш полис КАСКО риск «стихийное бедствие» и/или «падение предметов». Это два отдельных пункта в перечне покрытия, и желательно, чтобы были оба, поскольку формально дерево могло упасть и без сильного ветра, например, из-за внутренних повреждений.
Обстоятельства следует зафиксировать сразу: сфотографировать дерево, автомобиль, погодные условия. В некоторых случаях потребуется получить справку о стихийном явлении от соответствующей службы.
Часть крыши, фасада или балкона
Ситуация сложнее, ведь появляется потенциальный виновник — владелец или управляющий зданием, с которого что-то отвалилось. Если удастся установить, что конструкция не обслуживалась должным образом, ответственность может лечь именно на этого человека.Но доказывать это и ждать результатов расследования — дело долгое, поэтому параллельно стоит обратиться в свою страховую компанию, если данное событие подпадает под покрытие.
Предмет быта
Когда из окна или с балкона падает горшок с цветами, кондиционер или любой другой предмет, ситуация аналогична предыдущей. Если виновного можно установить, например, это владелец или арендатор квартиры, — можно говорить о его личной ответственности за причиненный ущерб. Это не мешает одновременно обратиться за выплатой в свою страховую компанию.
Конструкция возле магазина или на парковке
Шлагбаум, рекламный баннер, элемент навеса над паркоматом — всё это чья-то собственность, за которую отвечает владелец или арендатор территории, личность которого необходимо установить. Также важно зафиксировать не только повреждения автомобиля, но и саму конструкцию, а также её расположение. Часто на подобных объектах установлены камеры видеонаблюдения, и стоит сразу спросить у администрации, есть ли запись.
Предмет во время ремонтных работ
С строительной площадки на автомобиль может упасть строительный материал, инструмент или деталь лесов. В таком случае почти всегда удается установить конкретного подрядчика. Важно зафиксировать название компании, выполняющей работы, данные ответственного лица на объекте и, по возможности, свидетелей.
Какой полис может покрыть подобные случаи?
Сразу отметим, что автогражданка (ОСАГО) здесь не действует: она покрывает ущерб, нанесенный вашим автомобилем другим, а не наоборот. Также в линейке VUSO есть МиниКАСКО — страхование, которое ориентировано прежде всего на риски, связанные с ДТП, независимо от того, является ли виновником сам водитель или другой участник движения. Падение дерева или строительных материалов к категории ДТП не относится, поэтому этот полис здесь не сработает.3;
Как мы уже упоминали, в этом случае пригодится полное КАСКО (КАСКО «Антистресс» в VUSO). Это продукт, рассчитанный именно на подобные ситуации. По его условиям предусмотрено покрытие частичных повреждений от стихийных бедствий, падения предметов, пожара и действий третьих лиц, и это в дополнение к таким рискам, как полное уничтожение или угона автомобиля, а также ДТП с участием нескольких участников.
Если же повреждение автомобиля произошло в результате боевых действий — например, от осколков после обстрела, — возмещение возможно в соответствии с условиями отдельного продукта — страхования от военных рисков. Обычное КАСКО такие случаи, как правило, не покрывает, поэтому владельцам автомобилей в регионах с повышенным риском стоит рассматривать этот полис отдельно.
Что делать, если на машину что-то упало
Для всех упомянутых выше ситуаций он будет примерно одинаковым:
-
Позаботьтесь о безопасности. Не подходите к автомобилю, если рядом находятся неустойчивые деревья, оборванные провода или конструкции, которые могут упасть повторно.
-
Не убирайте предмет самостоятельно, особенно если он может стать доказательством обстоятельств происшествия.
-
Зафиксируйте доказательства. Сфотографируйте автомобиль, предмет, место происшествия и прилегающую территорию с разных ракурсов.
-
Сообщите в соответствующие службы: в зависимости от ситуации это может быть полиция, ГСЧС, администрация парковки, управляющая компания или другая ответственная организация.
-
Сообщите в страховую компанию. Если автомобиль застрахован, это необходимо сделать в сроки и в порядке, предусмотренные договором.
Для обращения в VUSO действует номер 0 800 503 773, но самый надежный ориентир — Контактные данные службы поддержки указаны непосредственно в вашем договоре. Там указано, кому и в какие сроки следует звонить в рамках именно вашей программы.
Что может затруднить получение компенсации?
Чаще всего проблемы возникают при фиксации обстоятельств и уведомлении о страховом случае. Отсутствие фотографий с места происшествия, несвоевременное обращение в страховую компанию, самостоятельная уборка обломков до прибытия соответствующих служб или отсутствие подтверждающих документов (справки ГСЧС, полиции, акта от управляющего зданием) — все это может стать основанием для задержки выплаты или отказа.
Еще один момент — внимательно ознакомьтесь с перечнем исключений в вашем договоре: некоторые программы КАСКО могут не покрывать отдельные аспекты подобных случаев, поэтому лучше выяснить это заранее, а не задним числом.
Заключение
Падение дерева, куска крыши или строительного материала на автомобиль — неприятная, но довольно распространенная ситуация, и в большинстве случаев получить компенсацию вполне реально. Главное — правильно определить, какой полис здесь действует (чаще всего это полное КАСКО с соответствующим перечнем рисков), и не забывать зафиксировать обстоятельства сразу после происшествия.
Дата створення:
30.09.2026
Дата оновлення:
30.09.2026
Страхование онлайн
Також читають:
Почему осенью растет количество ДТП: 7 факторов, влияющих на это
Финансовая подушка или страховка: а нужно ли выбирать?
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


