


Пошкодження авто через падіння предметів: чи покриє це страховка?
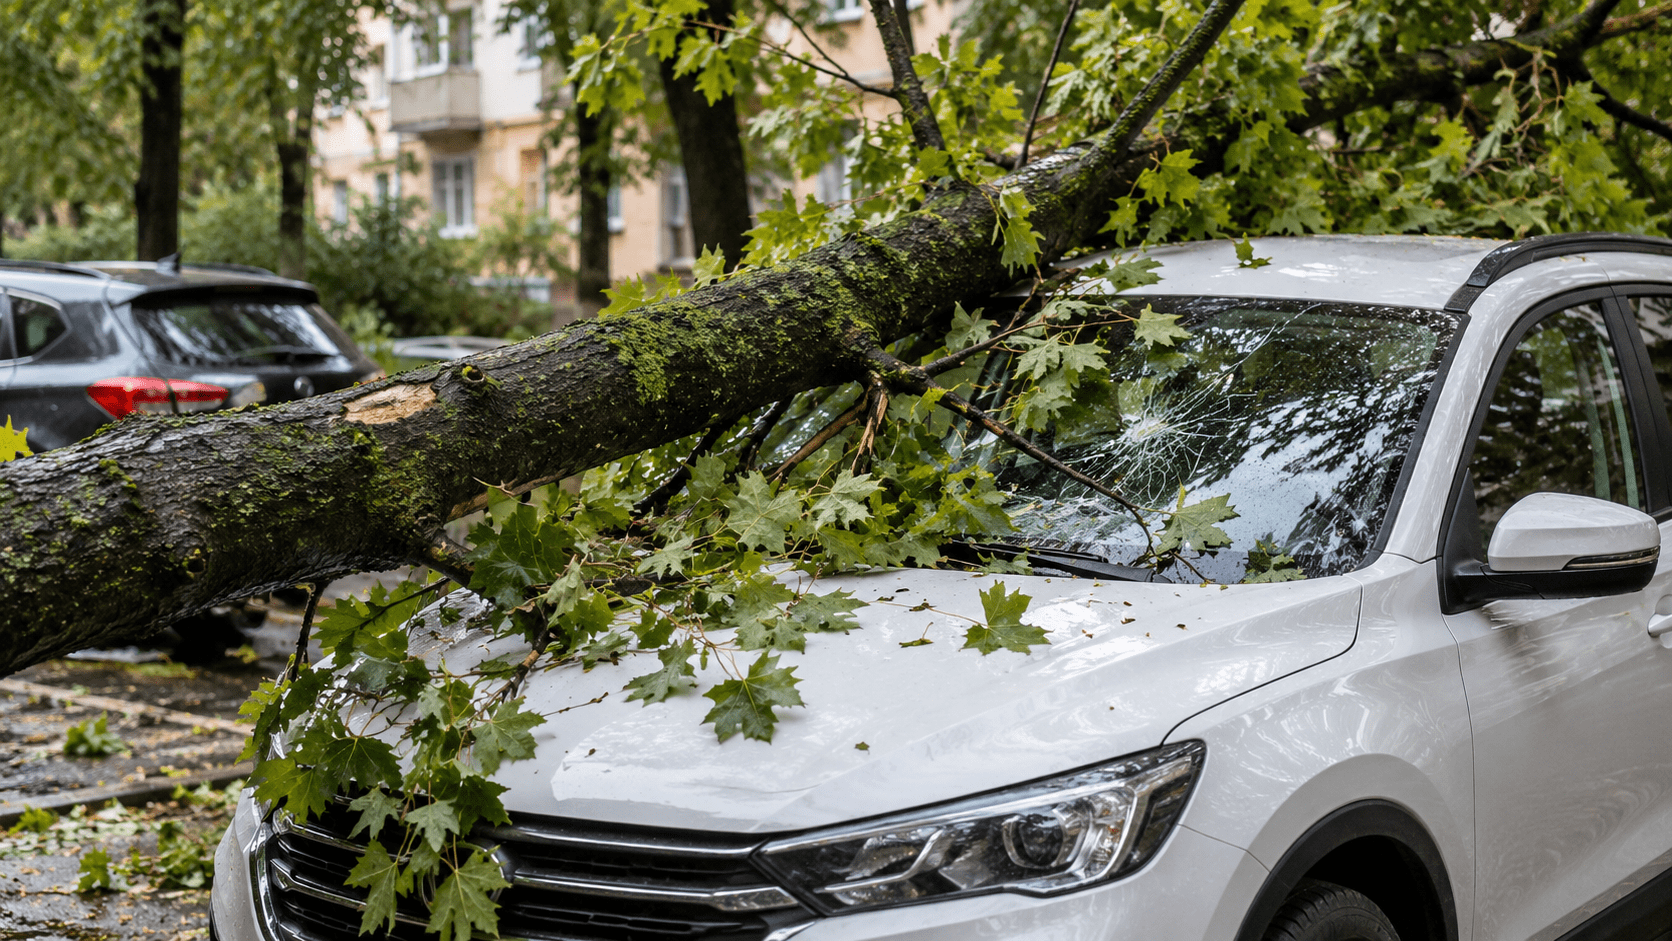
На жаль, автомобіль може постраждати не лише в ДТП, а й спокійнісінько собі стоячи на парковці. Наприклад, коли після урагану на нього впало дерево. Або ще гірше — з даху сусіднього будинку зірвало шматок покрівлі просто на капот. Перша реакція зрозуміла: паніка, роздратування і купа запитань. Хто має за це відповісти? Що робити спочатку? І головне, чи покриє такий випадок страхування?
Відповідь залежить від деталей. Таке пошкодження цілком може бути страховим випадком за КАСКО, якщо подібні ризики прописані у вашому договорі. Розберемось детальніше, які бувають ситуації і як діяти в кожній із них.
Що саме впало на автомобіль? Розбираємо поширені ситуації
Пошкодження авто можливе при різних обставинах: негода, недогляд за деревами й конструкціями, будівельні роботи поруч. Але для страхової має значення не що саме впало, а звідки і чи можна встановити відповідального. Розглянемо п'ять типових об'єктів, які можуть пошкодити авто — у кожному випадку своя логіка компенсації.
Дерево або велика гілка
Класика після буревію: дерево не витримує пориву вітру і падає на припарковане авто. Ключове питання — чи включає ваш поліс КАСКО ризик «стихійне лихо» та/або «падіння предметів». Це два окремі пункти в переліку покриття, і бажано, щоб були обидва, оскільки формально дерево могло впасти і без сильного вітру, наприклад, через внутрішні пошкодження.
Обставини варто зафіксувати одразу: фото дерева, авто, погодних умов. У деяких випадках знадобиться отримати довідку про стихійне явище від відповідної служби.
Частина даху, фасаду або балкона
Ситуація складніша, адже з'являється потенційний винуватець — власник або управитель будівлі, з якої щось відпало. Якщо вдасться встановити, що конструкцію не обслуговували належним чином, відповідальність може лягти саме на цю людину. Але доводити це та чекати на результат розслідування довго, тож паралельно варто звернутися до своєї страхової, якщо подія входить у покриття.
Побутовий предмет
Коли з вікна чи балкона падає горщик із квітами, кондиціонер або будь-який інший предмет, ситуація схожа на попередню. Якщо винну особу можна встановити, наприклад, це власник чи орендар квартири, — можна говорити про її персональну відповідальність за завдану шкоду. Це не заважає одночасно звернутися за виплатою до своєї страхової компанії.
Конструкція біля магазину або на парковці
Шлагбаум, рекламний банер, елемент навісу над паркоміром — усе це чиясь власність, за яку відповідає власник або орендар території, особу якого потрібно встановити. Також важливо зафіксувати не лише пошкодження машини, а й саму конструкцію та її розташування. Часто на подібних об'єктах є камери відеоспостереження, і варто одразу запитати адміністрацію, чи є запис.
Предмет під час ремонтних робіт
З будівельного майданчика на авто може прилетіти будівельний матеріал, інструмент або деталь риштування. У такому випадку майже завжди вдається встановити конкретного підрядника. Важливо зафіксувати назву компанії, яка веде роботи, дані відповідальної особи на об'єкті та, за можливості, свідків.
Який поліс може покрити подібні випадки?
Одразу скажемо, що Автоцивілка (ОСЦПВ) тут не працює: вона покриває шкоду, яку ваш автомобіль завдав іншим, а не навпаки. Також в лінійці VUSO є МініКАСКО — страхування, яке зосереджене насамперед на ризиках, пов'язаних з ДТП, незалежно від того, чи є винуватцем сам водій, чи інший учасник руху. Падіння дерева чи будівельних матеріалів до категорії ДТП не належить, тому цей поліс тут не спрацює.
Як ми вже згадували, у нагоді стане повне КАСКО (КАСКО Антистрес у VUSO). Це продукт, розрахований на подібні ситуації. За його умовами передбачено покриття часткових пошкоджень від стихії, падіння предметів, пожежі та дій третіх осіб, і це додатково до таких ризиків як повне знищення чи викрадення авто та ДТП за участю кількох учасників.
Якщо ж пошкодження авто сталося внаслідок бойових дій — наприклад, уламками після обстрілу, — відшкодування можливе за умовами окремого продукту, страхування від воєнних ризиків. Звичайне КАСКО такі випадки, як правило, не покриває, тому власникам авто в регіонах з підвищеним ризиком варто розглядати цей поліс окремо.
Порядок дій, якщо на машину щось впало
Для всіх ситуацій, згаданих вище, він буде приблизно однаковим:
-
Подбайте про безпеку. Не підходьте до автомобіля, якщо поруч залишаються нестійкі дерева, обірвані дроти чи конструкції, які можуть впасти повторно.
-
Не прибирайте предмет самостійно, особливо якщо він може стати доказом обставин події.
-
Зафіксуйте докази. Сфотографуйте автомобіль, предмет, місце події та навколишню територію з різних ракурсів.
-
Повідомте відповідні служби, залежно від ситуації це може бути поліція, ДСНС, адміністрація парковки, управитель будинку чи інша відповідальна організація.
-
Повідомте страхову. Якщо авто застраховане, зробити це потрібно у строки та способом, передбаченими договором.
Для звернення до VUSO діє номер 0 800 503 773, але найнадійніший орієнтир — контакти асистансу, вказані безпосередньо у вашому договорі. Там прописано, кому і в які строки телефонувати саме за вашою програмою.
Що може ускладнити отримання компенсації?
Найчастіше проблеми виникають під час фіксації обставин та повідомлення про страховий випадок. Відсутність фото з місця події, пізнє звернення до страхової, самостійне прибирання уламків до приїзду відповідних служб чи відсутність підтверджувальних документів (довідки ДСНС, поліції, акта від управителя будівлі) — усе це може стати підставою для затримки виплати або відмови.
Ще один момент — уважність до переліку виключень у власному договорі: деякі програми КАСКО можуть не покривати окремі моменти подібних випадків, тому краще з'ясувати це заздалегідь, а не постфактум.
Висновок
Падіння дерева, шматка даху чи будівельного матеріалу на авто — прикра, але доволі поширена ситуація, і в більшості випадків отримати компенсацію реально. Головне — правильно визначити, який продукт тут працює (найчастіше це повне КАСКО з відповідним переліком ризиків), і не забувати про фіксацію обставин одразу після події.
Дата створення:
30.09.2026
Дата оновлення:
30.09.2026
Insurance online
Також читають:
Чому восени зростає кількість ДТП: 7 факторів, які на це впливають
Фінансова подушка чи страховка: а чи потрібно обирати?
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


