


Что такое «страховой случай» и как определяют, подлежит ли событие компенсации
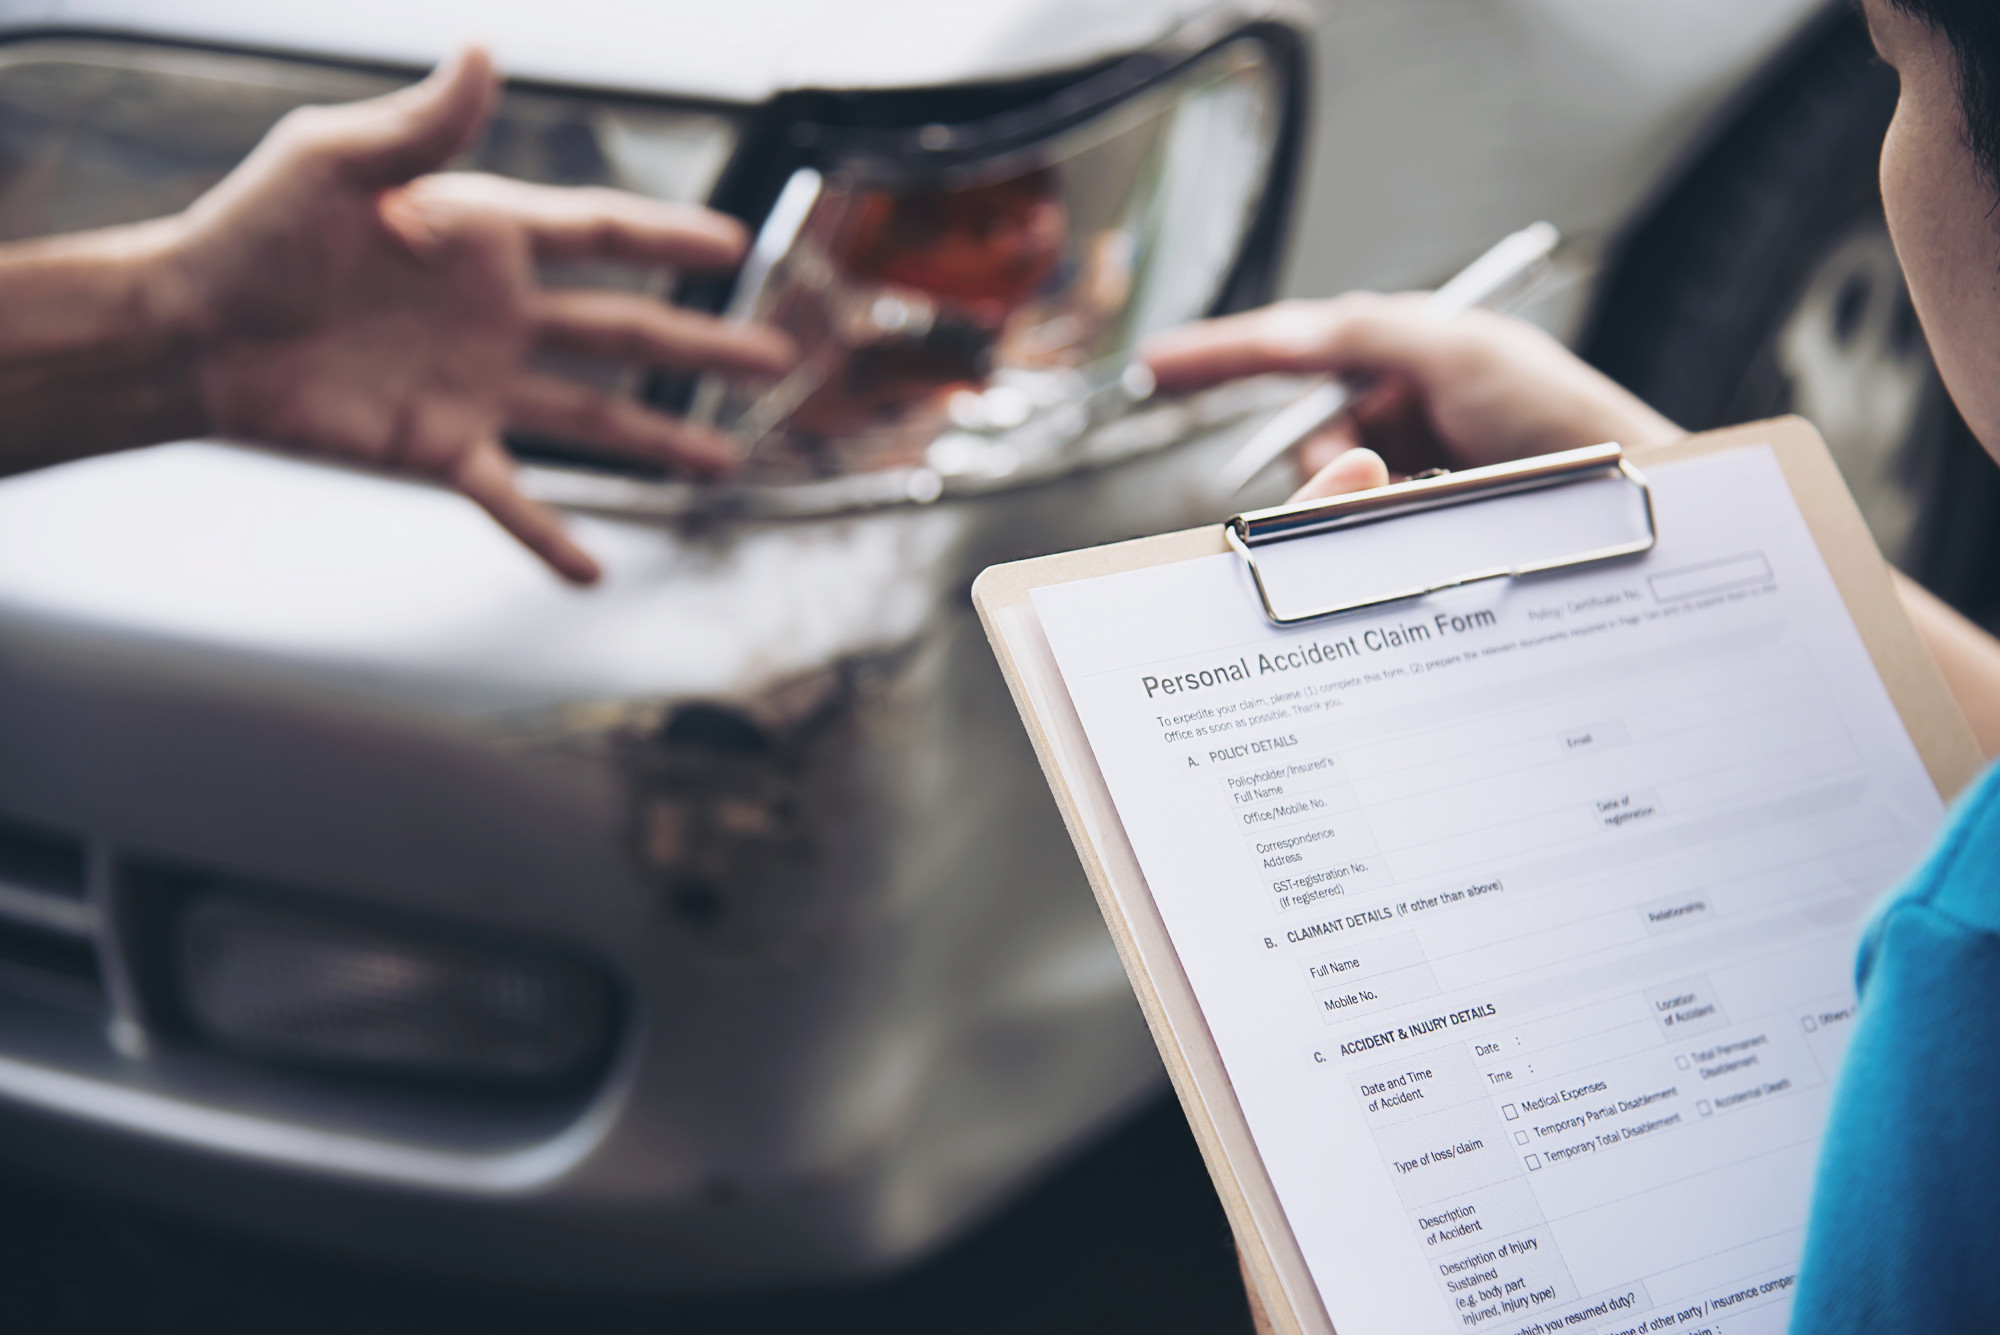
Представьте: вы выходите из офиса, а на машине свежая царапина. Или на третий день отпуска в Испании просыпаетесь с температурой под сорок. Или возвращаетесь с работы, а в квартире по полу растекается вода из-под кухонной раковины. В каждой из этих ситуаций человек может рассчитывать на страховое возмещение, если у него есть соответствующий полис. Но означает ли это, что он обязательно получит компенсацию?
На самом деле всё не так однозначно. Страховой случай — это не любое событие, в результате которого человек понёс убытки. Прежде всего, ситуация должна соответствовать условиям договора страхования или законодательству и создавать основания для страховой выплаты.
Юридическое определение понятия и основные критерии
Согласно закону Украины «О страховании», страховой случай — это событие, предусмотренное договором страхования или законодательством, риск наступления которого застрахован и с наступлением которого у страховщика возникает обязанность произвести страховую выплату. Рассмотрим подробнее, что подразумевается под этим юридическим определением и какие вопросы задает себе страховщик, когда получает уведомление о событии.
Во-первых: включен ли такой риск в полис. Если в договоре не упоминается данная ситуация, оснований для выплаты нет. Во-вторых, речь идет о времени и месте: действовал ли договор в момент происшествия и произошло ли это в зоне действия страхового покрытия. Далее следует изучение обстоятельств: что именно произошло, как и к чему это привело. Затем рассматриваются исключения и ограничения, поскольку договор может прямо исключать определенные ситуации или ограничивать сумму компенсации. И, наконец, документы: подтверждают ли они факт происшествия, его обстоятельства и размер причиненного ущерба.
Важно понимать, что сообщить о происшествии и получить выплату — не одно и то же. Согласно закону, страховщик обязан установить факт, причины и обстоятельства происшествия, а уже затем принять решение с учетом условий договора.
Как понятие «страховой случай» применяется в различных видах страхования
Каждый вид страхования имеет свои нюансы: случаи, которые покрывает один полис, зачастую не входят в другой. Рассмотрим пять распространенных направлений и выясним, при каких обстоятельствах можно рассчитывать на компенсацию.
ОСАГО: ДТП, в котором водитель нанес ущерб другим
ОСАГО страхует гражданско-правовую ответственность владельца автомобиля. Оно покрывает ответственность водителя перед другими участниками ДТП, но не предусматривает ремонт собственного автомобиля виновника аварии. Поясним на примере.
Допустим, водитель во время маневра задел чужой автомобиль. Получит ли пострадавший компенсацию, зависит от обстоятельств ДТП, наличия действующего полиса и соблюдения требований законодательства. В такой ситуации важно действовать последовательно: обезопасить место аварии, при необходимости вызвать полицию или оформить европротокол и уведомить страховую компанию. Актуальные рекомендации о действиях в случае ДТП можно найти на сайте VUSO.
КАСКО: когда повреждения собственного автомобиля покрываются полисом
КАСКО работает иначе. Важно не только то, что автомобиль поврежден, но и то, предусмотрен ли соответствующий риск в договоре страхования. Например, если машину поцарапали на парковке, возможность получить компенсацию будет зависеть от условий полиса, в частности от перечня застрахованных рисков и исключений. Поэтому нельзя утверждать, что КАСКО покрывает любое повреждение или угон: у разных страховщиков программы различаются.
Например, программа «КАСКО Антистресс» от VUSO предусматривает покрытие основных рисков: ДТП, угона, полного уничтожения автомобиля, противоправных действий третьих лиц, стихийных бедствий, пожара и нападений животных. При этом военные риски в программу не входят.
Туристическое страхование: заболевание или травма за границей
Посещение врача за рубежом не означает автоматического права на компенсацию. Важную роль играют характер проблемы со здоровьем, условия программы, перечень предусмотренных расходов и то, как вы обратились за помощью.
Предположим, во время отпуска внезапно разболелся живот. Лучше всего сначала позвонить в службу ассистанса по номеру, указанному в полисе, и действовать в соответствии с её указаниями. Если пришлось платить самостоятельно, стоит сохранить все медицинские документы и подтверждения расходов: чеки, выписки, счета. В VUSO доступны различные пакеты туристического страхования, которые отличаются объемом и перечнем предусмотренных услуг. Возможны варианты даже с компенсацией за утерянный багаж или с покрытием рисков, связанных с употреблением алкоголя.
Страхование имущества: затопление, пожар и другие повреждения
Повреждение жилья не гарантирует выплату. Страховщик сначала выяснит, что стало причиной проблемы, и проверит, относится ли она к застрахованным рискам.
Например, в квартире прорвало трубу, и вода испортила ремонт. В VUSO страхование жилья предусматривает защиту от типичных бытовых рисков, в частности от пожара, затопления, стихийных бедствий и противоправных действий третьих лиц. При этом возможность получить компенсацию и её размер зависят от условий конкретного договора.
Добровольное медицинское страхование: когда требуется медицинская помощь
В добровольном медицинском страховании ключевой вопрос — входит ли необходимая медицинская помощь в программу. Например, один полис может предусматривать консультации врачей и диагностику, а другой — также стационарное лечение или дополнительные услуги.
Человеку внезапно стало плохо. В зависимости от условий договора медицинская служба помощи может организовать прием в клинике-партнере. Так, на странице ДМС VUSO страховым случаем называется, в частности, подтверждённое врачом острое заболевание, обострение хронического заболевания или нарушение здоровья в результате несчастного случая. Именно медицинское заключение помогает установить характер проблемы и определить, какая помощь нужна пациенту.
Почему в похожих ситуациях решение страховщика может отличаться
Представим, что двое людей оказались в, казалось бы, одинаковой ситуации, однако были приняты кардинально разные решения о выплате. Это может быть обусловлено тремя причинами.
1. Причина происшествия. Прорыв трубы и повреждение из-за износа конструкций в равной степени приводят к затоплению квартиры. Однако с точки зрения страхового покрытия это разные ситуации.
2. Условия договора. Один полис покрывает определенный риск, другой — нет, а лимиты выплат и франшизы также различаются.
3. Действия клиента. Несвоевременное уведомление, отсутствие документов, самостоятельно организованный ремонт могут затруднить урегулирование.
Поэтому одного только названия страхового продукта недостаточно, чтобы оценить свои шансы на получение компенсации. Необходимо понимать, какие риски застрахованы, какие установлены ограничения и что именно от вас требуется после наступления страхового случая.
Что следует проверить в договоре, чтобы понимать свои права
Эту проверку лучше провести ещё до подписания договора, чтобы избежать неприятных сюрпризов. Вот на что нужно обратить внимание:
-
перечень застрахованных рисков;
-
исключения из покрытия и ограничения;
-
страховая сумма и лимиты по отдельным рискам;
-
франшиза, то есть часть убытков, которую страховщик по условиям договора не возмещает;
-
территория и срок действия страховой защиты;
-
порядок уведомления о событии, сроки и перечень документов;
-
условия и порядок страховой выплаты.
Закон Украины «О страховании» устанавливает требования к содержанию договора, чтобы клиент мог заранее ознакомиться с условиями страховой защиты и понимать свои права и обязанности.
Что делать, если произошло событие, имеющее признаки страхового случая
Конкретный порядок действий зависит от вида страхования и условий программы, но общая последовательность обычно такова:
-
Позаботьтесь о безопасности. Если ситуация представляет угрозу для жизни или здоровья, в первую очередь обращайтесь в экстренные службы.
-
Сообщите об этом страховой компании. Воспользуйтесь контактными данными, указанными в договоре, и не пропустите установленные сроки.
-
Зафиксируйте обстоятельства. По возможности сделайте фото или видео, сохраните документы и контакты свидетелей.
-
Соберите подтверждающие документы. В зависимости от вида страхования это могут быть медицинские документы, материалы по оформлению ДТП, акты осмотра, чеки и прочее.
-
Следуйте инструкциям страховщика. Не спешите самостоятельно организовывать ремонт или оплачивать услуги, если договор предусматривает предварительное согласование.
На странице поддержки VUSO, например, рекомендуют сообщать о происшествии по контактным данным службы помощи, указанным в договоре. Сохраните их в телефоне, чтобы они всегда были под рукой.
Заключение
Страховой случай — это всегда конкретные обстоятельства, которые необходимо оценивать в контексте того или иного вида страхования. Понимание разницы между видами страхования помогает правильно выбрать полис, оценить его реальные возможности и знать, на какую защиту можно рассчитывать.
Дата створення:
28.10.2026
Дата оновлення:
28.10.2026
Страхование онлайн
Також читають:
Страхование в Украине: как изменились риски и потребности в 2026 году
Более 13,5 млн грн на проект «Дронопад»: итоги масштабного партнерства VUSO, Atlas Festival и «Вернись живым»
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


