


Що таке «страховий випадок» і як визначають, чи підлягає подія компенсації
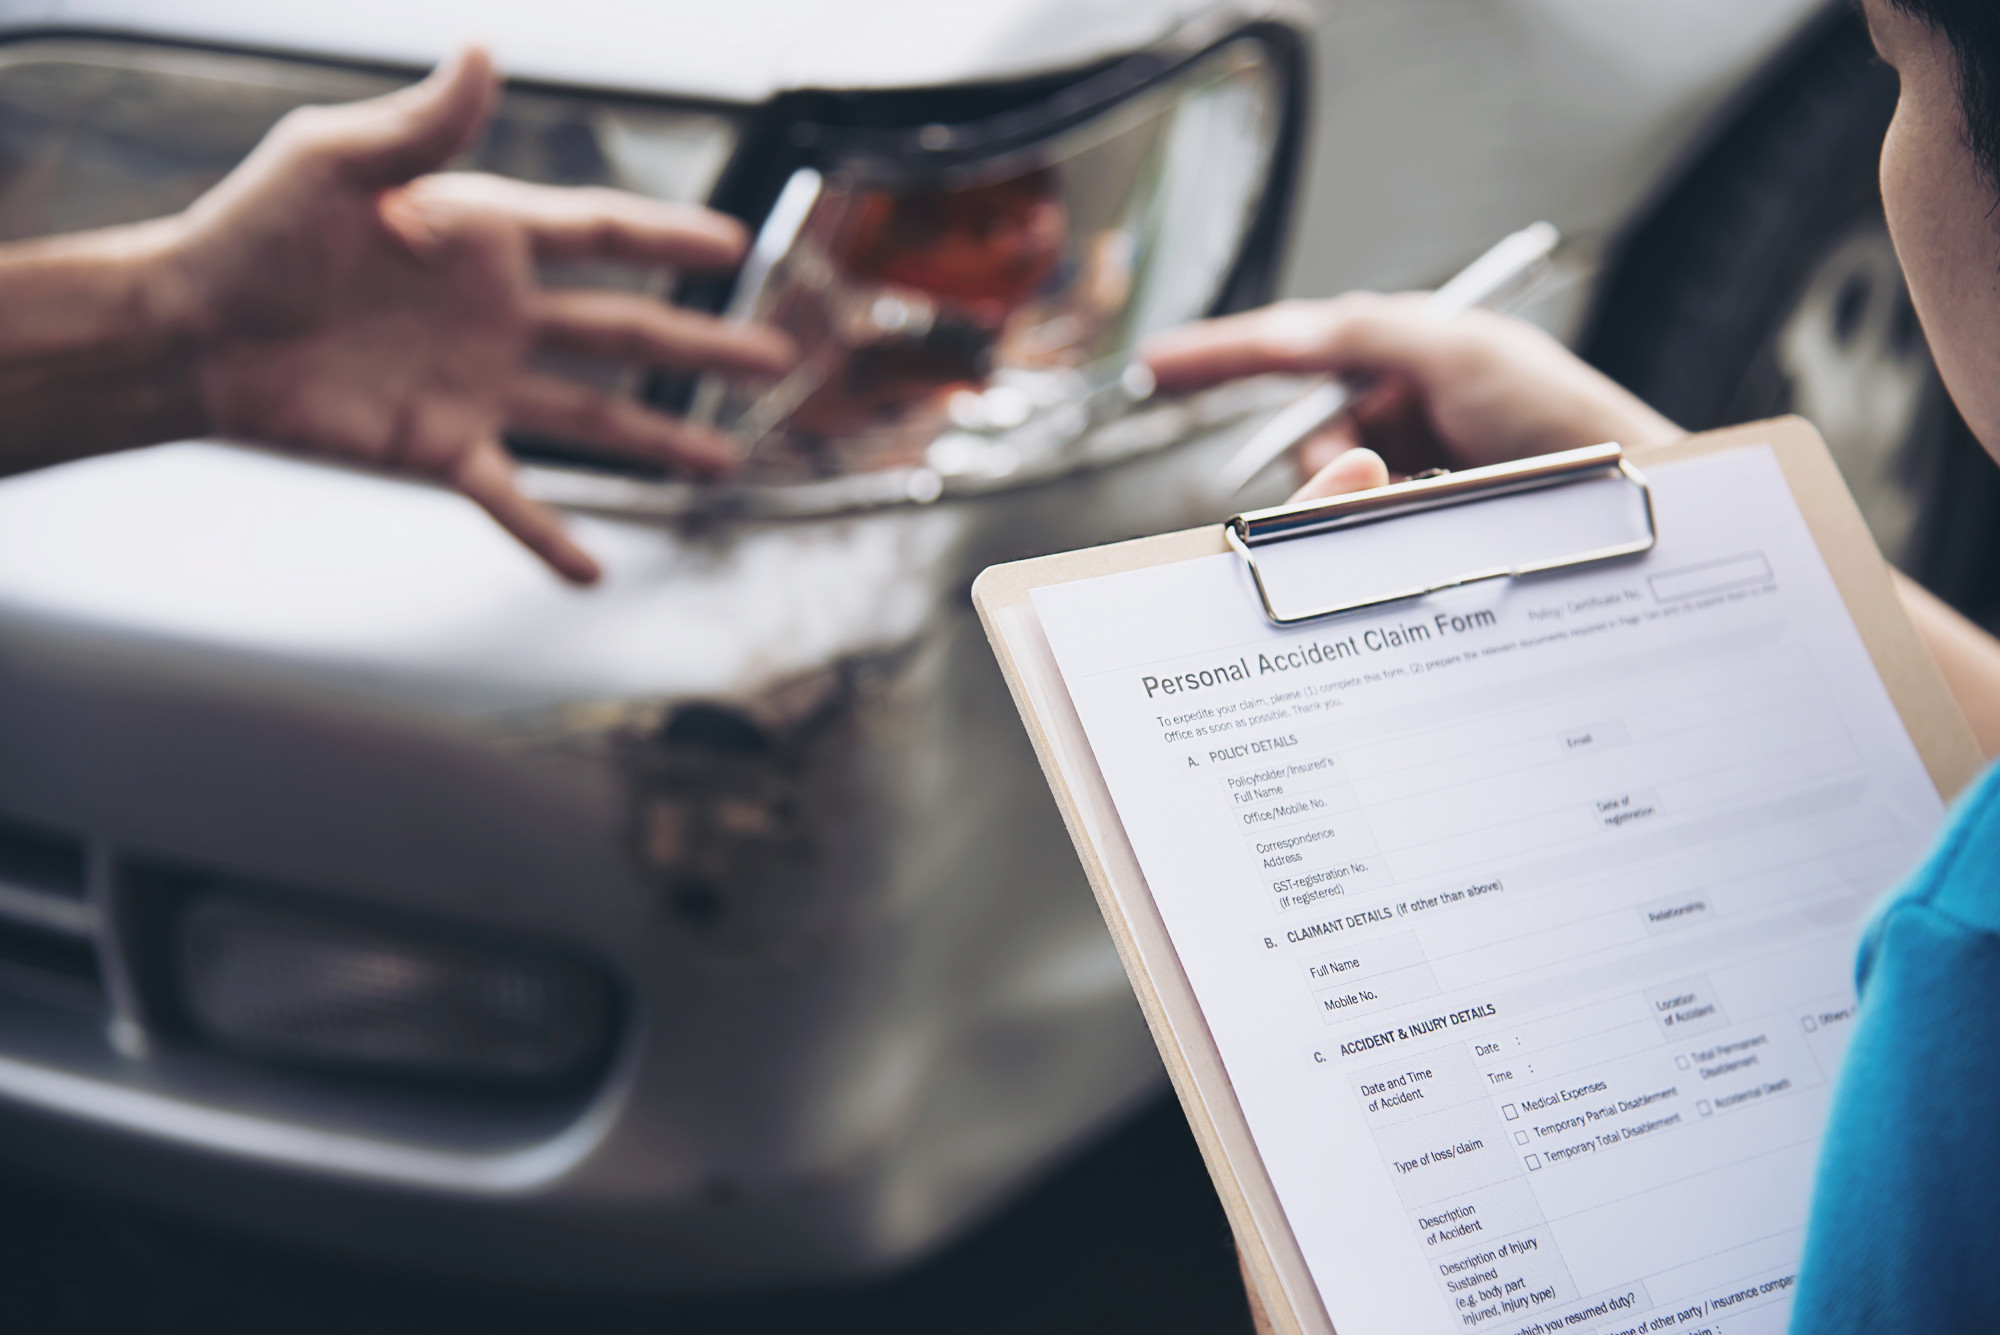
Уявіть: ви виходите з офісу, а на машині свіжа подряпина. Чи на третій день відпустки в Іспанії прокидаєтеся з температурою під сорок. Або повертаєтеся з роботи, а в квартирі по підлозі розтікається вода з-під кухонної раковини. У кожній із цих ситуацій людина може розраховувати на страхування, якщо має відповідний поліс. Але чи означає це, що вона обов’язково отримає компенсацію?
Насправді все не так однозначно. Страховий випадок — це не кожна подія, через яку людина зазнала збитків. Насамперед ситуація має відповідати умовам договору страхування або законодавства та створювати підстави для страхової виплати.
Юридичне визначення поняття та основні критерії
Згідно із законом України «Про страхування», страховий випадок — це подія, передбачена договором страхування або законодавством, ризик настання якої застрахований і з настанням якої в страховика виникає обов'язок здійснити страхову виплату. Розглянемо детальніше, що мається на увазі під цим юридичним визначенням та які запитання страховик ставить собі, коли отримує повідомлення про подію.
Перше: чи входить такий ризик у поліс. Якщо в договорі не йдеться про цю ситуацію, підстав для виплати немає. Друге стосується часу й місця: чи був чинним договір у момент події і чи сталося це там, де діє покриття. Далі вивчення обставин: що саме відбулося, як і до чого призвело. Потім переглядаються винятки та обмеження, бо договір може прямо виключати певні ситуації або обмежувати суму компенсації. І нарешті, документи: чи підтверджують вони факт події, її обставини та розмір завданих збитків.
Важливо розуміти, що повідомити про подію й отримати виплату — не одне й те саме. Згідно закону страховик зобов`язаний установити факт, причини й обставини події, а вже потім ухвалити рішення з огляду на умови договору.
Як поняття страхового випадку працює у різних видах страхування
Кожний вид страхування має свої нюанси: випадки, які покриває один поліс, часто не входять до іншого. Розгляньмо п’ять поширених напрямів і з’ясуймо, за яких обставин можна розраховувати на компенсацію.
ОСЦПВ: ДТП, у якій водій завдав шкоди іншим
Автоцивілка страхує цивільно-правову відповідальність власника авто. Вона покриває відповідальність водія перед іншими учасниками ДТП, але не передбачає ремонту власного автомобіля винуватця аварії. Пояснимо на прикладі.
Скажімо, водій під час маневру зачепив чужий автомобіль. Чи отримає потерпілий компенсацію, залежить від обставин аварії, наявності чинного поліса та дотримання вимог законодавства. У такій ситуації важливо діяти послідовно: убезпечити місце аварії, за потреби викликати поліцію або оформити європротокол та повідомити страхову компанію. Актуальні рекомендації щодо дій у разі ДТП є на сайті VUSO.
КАСКО: коли пошкодження власного автомобіля покриваються полісом
КАСКО працює інакше. Важливо не лише, що автомобіль пошкоджено, а й те, чи передбачає договір страхування відповідний ризик. Наприклад, якщо машину подряпали на парковці, можливість отримати компенсацію залежатиме від умов поліса, зокрема від переліку застрахованих ризиків і винятків. Тому казати, що КАСКО покриває будь-яке пошкодження чи викрадення, не можна: у різних страховиків програми відрізняються.
Наприклад, програма «КАСКО Антистрес» від VUSO передбачає покриття основних ризиків: ДТП, викрадення, повного знищення автомобіля, протиправних дій третіх осіб, стихійних лих, пожежі та нападів тварин. Водночас воєнні ризики до програми не входять.
Туристичне страхування: захворювання чи травма за кордоном
Візит до лікаря за кордоном не означає автоматичного права на компенсацію. Значення мають характер проблеми зі здоров'ям, умови програми, перелік передбачених витрат і те, як ви звернулися за допомогою.
Припустімо, у відпустці раптово заболів живіт. Найкраще спочатку зателефонувати до асистансу за номером із полісу та діяти за його вказівками. Якщо довелося платити самостійно, варто зберегти всі медичні документи та підтвердження витрат: чеки, виписки, рахунки. У VUSO доступні різні пакети туристичного страхування, які відрізняються обсягом та переліком передбачених послуг. Можливі варіанти навіть з компенсацією за загублений багаж чи з покриттям алкогольних ризиків.
Страхування майна: затоплення, пожежа та інші пошкодження
Пошкоджене житло не гарантує виплату. Страховик спершу з'ясує, що спричинило проблему, і перевірить, чи належить вона до застрахованих ризиків.
Наприклад, у квартирі прорвало трубу, і вода зіпсувала ремонт. У VUSO страхування житла передбачає захист від класичних побутових ризиків, зокрема пожежі, затоплення, стихійних лих і протиправних дій третіх осіб. Водночас можливість отримати компенсацію та її розмір залежать від умов конкретного договору.
Добровільне медичне страхування: коли потрібна медична допомога
У добровільному медичному страхуванні ключове питання — чи входить потрібна медична допомога до програми. Наприклад, один поліс може передбачати консультації лікарів та діагностику, а інший — також лікування в стаціонарі чи додаткові послуги.
Людині раптом стало зле. Залежно від умов договору медичний асистанс може організувати прийом у клініці-партнері. Так, на сторінці ДМС VUSO страховим випадком названо, зокрема, підтверджене лікарем гостре захворювання, загострення хронічного захворювання або розлад здоров'я внаслідок нещасного випадку. Саме медичний висновок допомагає встановити характер проблеми та визначити, яка допомога потрібна пацієнту.
Чому в схожих ситуаціях рішення страховика може відрізнятися
Уявімо, що двоє людей потрапили у начебто однакову ситуацію, проте було прийнято кардинально різні рішення про виплату. Цьому може бути три причини.
1. Причина події. Прорив труби й пошкодження через зношені конструкції однаково закінчуються затопленням квартири. Проте з погляду страхового покриття це різні історії.
2. Умови договору. Один поліс покриває певний ризик, інший ні, а ліміти виплат та франшизи теж різняться.
3. Дії клієнта. Запізніле повідомлення, нестача документів, самостійно організований ремонт здатні ускладнити врегулювання.
Тож самої назви страхового продукту мало, щоб оцінити свої шанси на компенсацію. Треба розуміти, які ризики застраховано, які встановлено обмеження і що саме від вас вимагається після події.
Що перевірити в договорі, щоб розуміти свої права
Цю перевірку краще зробити ще перед тим, як підписати договір, щоб не було сюрпризів. Ось на що потрібно дивитися:
-
перелік застрахованих ризиків;
-
винятки з покриття та обмеження;
-
страхова сума й ліміти за окремими ризиками;
-
франшиза, тобто частина збитків, яку страховик за умовами договору не відшкодовує;
-
територія та строк дії страхового захисту;
-
порядок повідомлення про подію, строки й перелік документів;
-
умови та порядок страхової виплати.
Закон України «Про страхування» встановлює вимоги до змісту договору, щоб клієнт міг заздалегідь ознайомитися з умовами страхового захисту та розуміти свої права й обов’язки.
Що робити, якщо сталася подія з ознаками страхового випадку
Конкретний порядок дій залежить від виду страхування та умов програми, але загальна послідовність зазвичай така:
-
Подбайте про безпеку. Якщо ситуація загрожує життю чи здоров'ю, насамперед звертайтеся до екстрених служб.
-
Повідомте страхову компанію. Користуйтеся контактами з договору й не пропускайте визначені строки.
-
Зафіксуйте обставини. За можливості зробіть фото чи відео, збережіть документи та контакти свідків.
-
Зберіть підтвердження. Залежно від виду страхування це медичні документи, матеріали оформлення ДТП, акти огляду, чеки та інше.
-
Дотримуйтеся інструкцій страховика. Не поспішайте самостійно організовувати ремонт чи платити за послуги, якщо договір передбачає попереднє погодження.
На сторінці підтримки VUSO, наприклад, рекомендують повідомляти про подію за контактами асистансу, зазначеними в договорі. Збережіть їх у телефоні, щоб завжди мати під рукою.
Висновок
Страховий випадок — це завжди конкретні обставини, які потрібно оцінювати в контексті певного виду страхування. Розуміння різниці між видами страхування допомагає правильно обирати поліс, оцінювати його реальні можливості та знати, на який захист можна розраховувати.
Дата створення:
28.10.2026
Дата оновлення:
28.10.2026
Страхування онлайн
Також читають:
Страхування в Україні: як змінилися ризики та потреби у 2026 році
Понад 13,5 млн грн на проєкт «Дронопад»: підсумки масштабного партнерства VUSO, Atlas Festival та «Повернись живим»
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


