


Покроет ли страховка, если во время грозы повредило крышу дома?
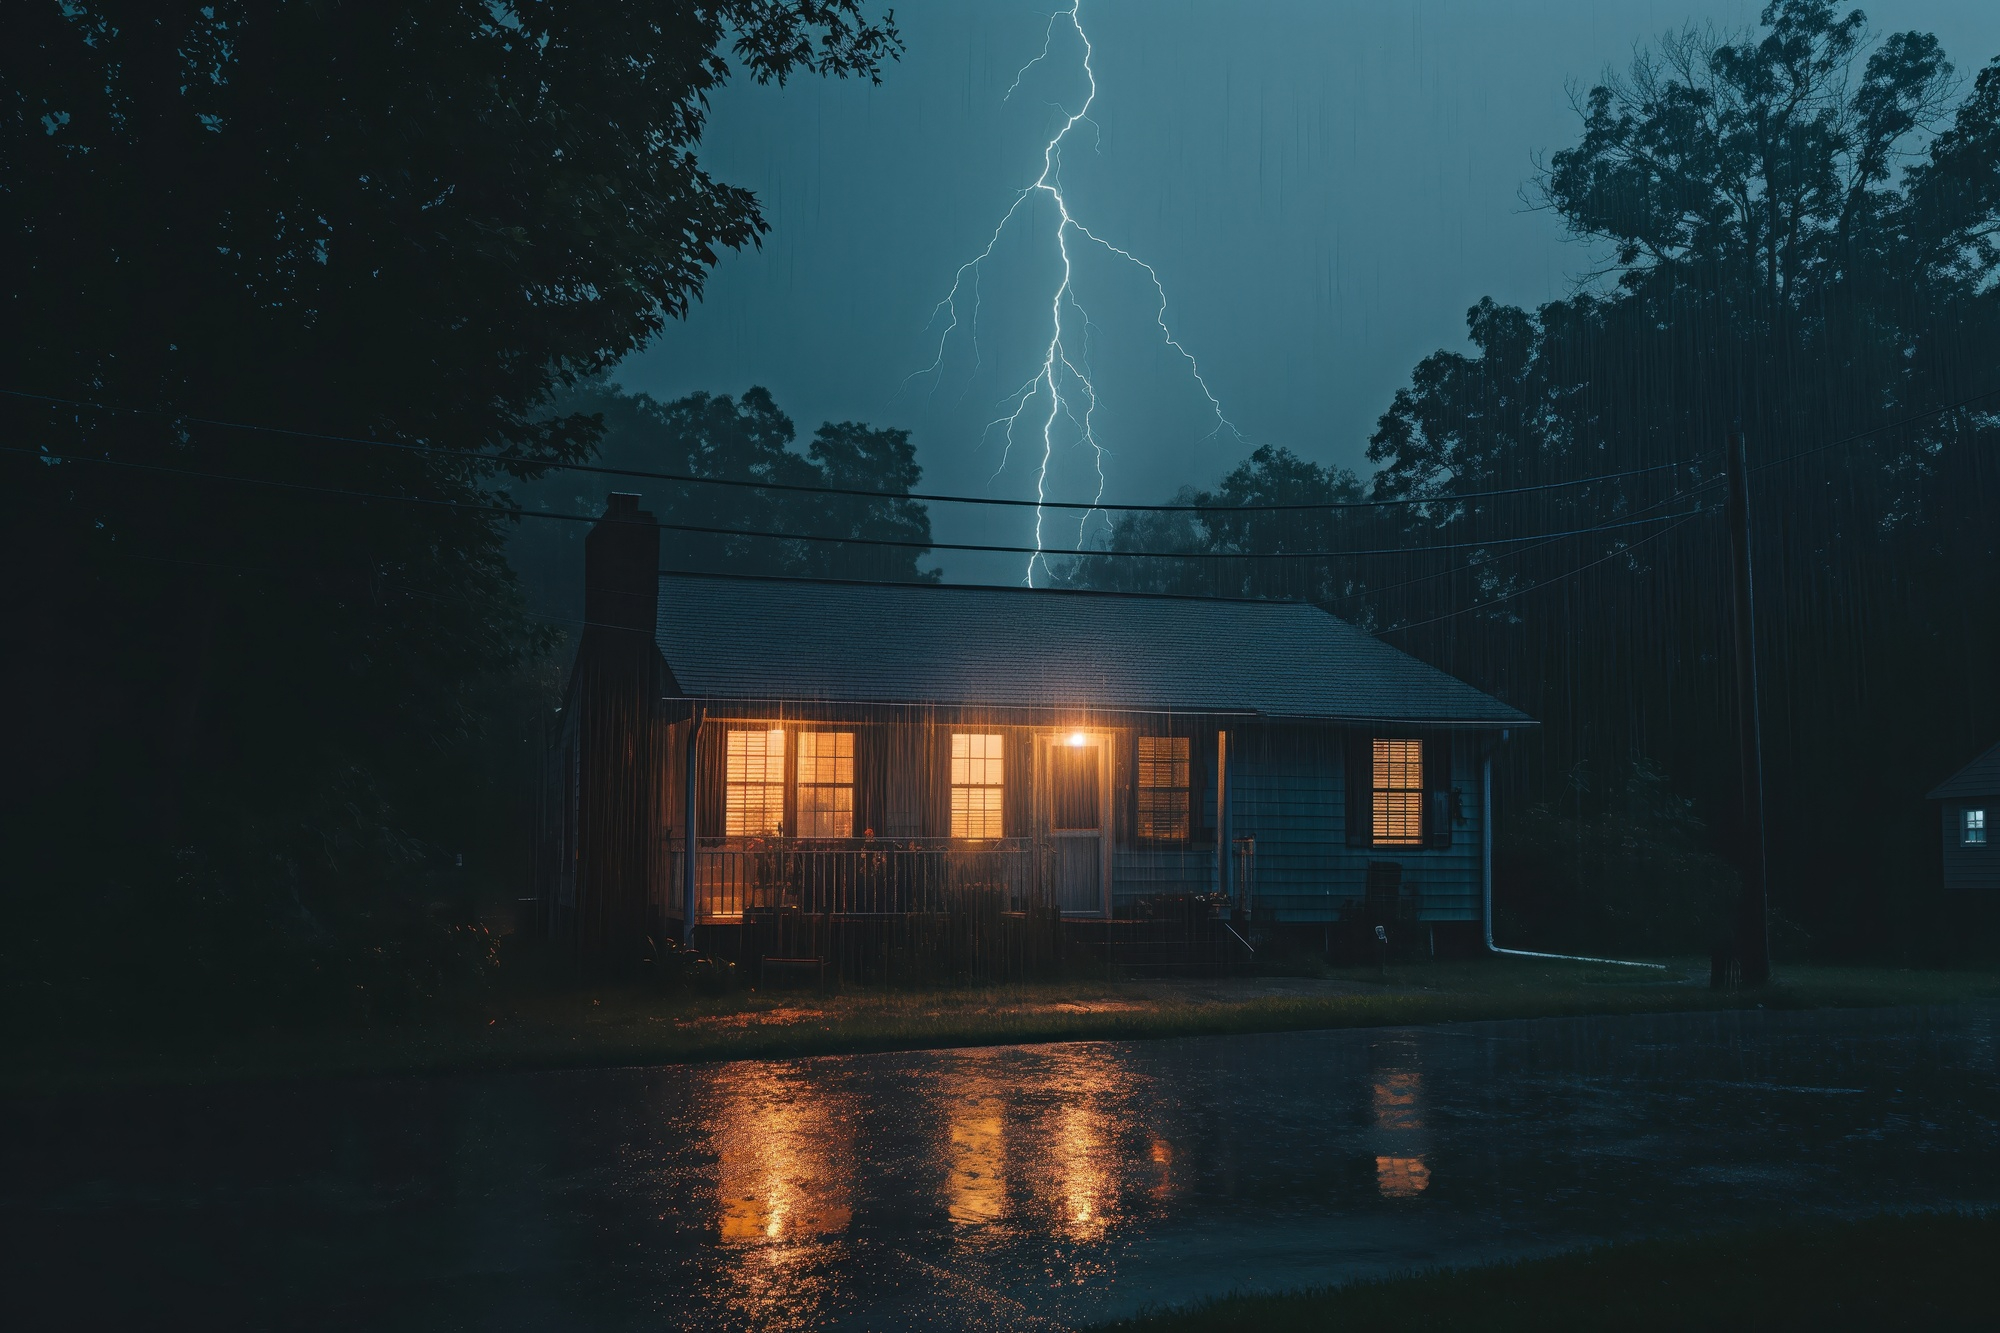
Гроза может нанести ущерб всего за пару часов: то ветер сорвёт кусок кровли, то град повредит черепицу. А иногда всё обстоит ещё серьёзнее: например, дерево, упавшее во время непогоды, пробивает крышу — и внутрь дома начинает затекать вода. Оценивая ущерб, хозяин обычно думает об одном: во сколько обойдётся ремонт и придётся ли платить за всё самому.
Если жилье застраховано, часть расходов может взять на себя страховая компания. Вопрос лишь в том, по какой причине возникли повреждения и считается ли такое событие страховым случаем.
Когда повреждение считается страховым случаем
На первый взгляд, всё просто: если ущерб возник в результате застрахованного риска, вы должны получить выплату. Но на практике повреждения и последствия могут быть совершенно разными, и важно разобраться в обстоятельствах. Рассмотрим различные сценарии того, что может произойти во время сильной непогоды.
Сильный ветер сорвал крышу
Это классический и понятный случай. Если до непогоды крыша была исправна, а ветер сорвал часть покрытия, стоит зафиксировать ущерб и обратиться в страховую компанию.
Дерево упало на крышу
Здесь страдает не только кровельный материал, но и общая конструкция: стропила, обрешетка, иногда перекрытия. Масштаб повреждений оценивают комплексно, поэтому фиксировать следует не только саму пробоину, но и все повреждения, нанесённые деревом при падении — как снаружи дома, так и внутри.
Град повредил покрытие
На черепице или металлочерепице могут появиться вмятины, трещины или сквозные пробоины — в зависимости от размера градин и материала кровли. Такие повреждения не всегда заметны сразу, поэтому осматривать лучше внимательно, с разных ракурсов.
Дождь проник через крышу и затопил дом
Также часто встречается ситуация, когда внешние повреждения минимальны, но вода все равно просачивается внутрь. В результате вы получаете мокрый потолок, пятна на обоях, испорченную мебель или вещи. В таком случае стоит зафиксировать на фото и видео как крышу, так и все, что пострадало от воды в помещении. С ремонтом лучше не торопиться: если вода продолжает течь, конечно, нужно закрыть поврежденный участок, чтобы не допустить дальнейших повреждений. Однако прежде всего стоит позвонить страховщику и уточнить дальнейшие действия.
Можно ли получить выплату, если крыша была изношена ещё до грозы
Другое дело, если крыша протекала годами, покрытие износилось, а конструкция уже имела дефекты. Здесь придется выяснить, является ли непогода вообще причиной или она просто ускорила проблемы, с которыми рано или поздно пришлось бы столкнуться. Поэтому перед заключением договора страхования жилья следует реально оценить состояние дома. Полис защищает от непредвиденных событий, а не от давних проблем.
Что делать после грозы
На крышу сразу после непогоды лучше не лезть, особенно пока не утихнет ветер, а кровля остаётся мокрой и скользкой. Когда ситуация станет безопасной, зафиксируйте последствия. Для страховой компании могут понадобиться:
-
фото и видео повреждений;
-
страховой договор и документы на имущество;
-
дата и обстоятельства события;
-
документы и протоколы соответствующих служб (если их вызвали на место происшествия);
-
чеки и счета за срочные работы, если таковые проводились.
Не стоит сразу выбрасывать поврежденные материалы или полностью разбирать крышу. Часто именно они помогают понять причину и масштабы ущерба.
Можно ли ремонтировать крышу до получения страховой выплаты
Если в крыше пробоина и в дом продолжает заливать воду, временно накрыть этот участок или убрать опасные обломки — вполне нормально. А вот с капитальным ремонтом стоит подождать. Сначала сообщите страховщику, зафиксируйте ущерб и узнайте, нужен ли осмотр. Чеки за срочные работы также необходимо сохранить.
Как работает страхование жилья в VUSO
В VUSO страхование жилья защищает имущество не только от пожара или затопления. В перечень рисков входят также повреждения в результате стихийных бедствий, а также ситуации, возникшие из-за нарушения правил безопасности. Например, к таким случаям относится повреждение имущества из-за окна, оставленного открытым во время грозы.
Вы можете выбрать один из трёх пакетов с разным уровнем покрытия и страховыми лимитами. VUSO предусматривает авансовую выплату в течение трёх дней — это средства на срочное восстановление после происшествия. Если их недостаточно, после согласования счёта и необходимого осмотра можно получить дополнительные средства на ремонт.
Стоит ли страховать дом от стихийных бедствий
Обычно об этом задумываются уже после первой серьёзной непогоды, когда приходится срочно менять кровлю, отделку или восстанавливать имущество. Расходы на устранение подобных повреждений могут оказаться довольно значительными. Страхование имущества от стихийных бедствий способно защитить семейный бюджет, особенно когда речь идет о частном доме, где даже локальное повреждение крыши влечёт за собой комплексный ремонт. Но при выборе важна не только цена полиса. Стоит также понимать, какие риски он покрывает и что делать, если произойдёт страховой случай.
Если гроза уже повредила дом, не спешите самостоятельно решать все вопросы, связанные с ремонтом. Зафиксируйте повреждения, позаботьтесь о безопасности и позвоните в страховую компанию: вам сообщат, какие документы и данные понадобятся. О страховом случае в VUSO можно сообщить по номеру 0 800 50 37 73 или с помощью чат-бота.
Дата створення:
15.09.2026
Дата оновлення:
15.09.2026
Страхование онлайн
Також читають:

Бытовые риски во время зимних праздников: как подготовить дом к отпуску и что делать, если что-то пойдет не так

Чем опасны поездки в гололед и как защитить себя и авто зимой
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣
