


Чи покриє страховка, якщо під час грози пошкодило дах будинку?
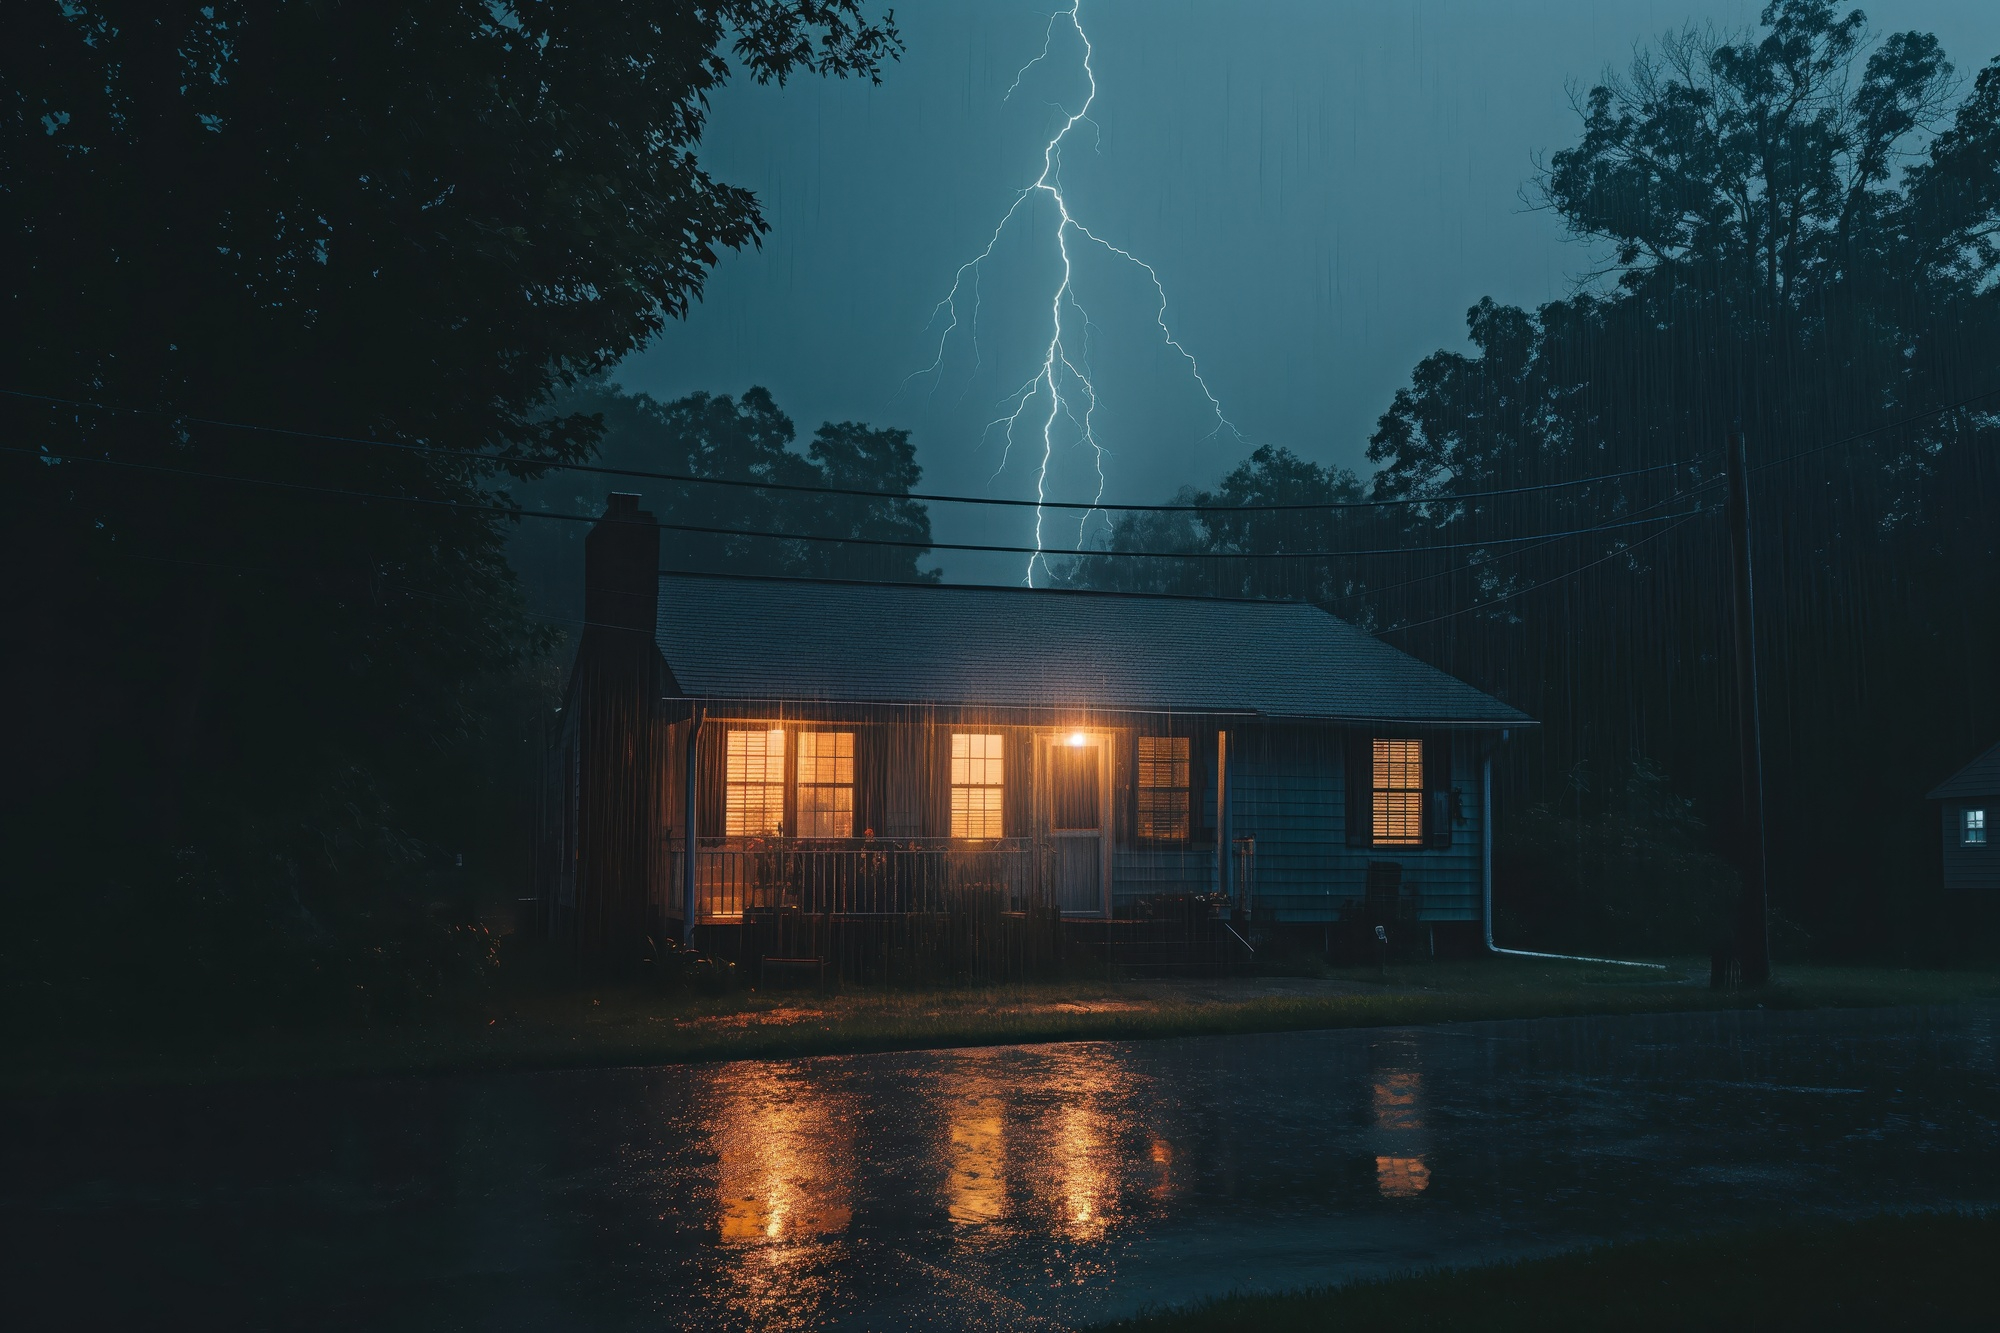
Гроза може наробити лиха всього за пару годин: то вітром зірве шматок покрівлі, то градом пошкодить черепицю. А інколи все серйозніше, наприклад, дерево, що впало під час негоди, пробиває дах — і всередину будинку починає затікати вода. Оглядаючи збитки, господар зазвичай думає про одне: у скільки обійдеться ремонт і чи доведеться оплачувати все самому.
Якщо житло застраховане, частину витрат може взяти на себе страхова компанія. Питання лише в тому, через що виникли пошкодження і чи вважається така подія страховим випадком.
Коли пошкодження вважається страховим випадком
На перший погляд, усе просто: якщо збиток стався через застрахований ризик, ви маєте отримати виплату. Але на практиці пошкодження та наслідки можуть бути зовсім різними, і важливо розібратися в обставинах. Розглянемо різні сценарії того, що може статися під час сильної негоди.
Сильний вітер зірвав покрівлю
Це класичний та зрозумілий випадок. Якщо дах до негоди був справний, а вітер зірвав частину покриття, варто зафіксувати збитки та звернутися до страхової.
Дерево впало на дах
Тут страждає не лише покрівельний матеріал, а й загальна конструкція: крокви, обрешітка, іноді перекриття. Масштаб пошкоджень оцінюють комплексно, тому фіксувати варто не лише саму пробоїну, а й усі пошкодження, яких завдало дерево під час падіння — як зовні будинку, так і всередині.
Град пошкодив покриття
На черепиці чи металочерепиці можуть з'явитися вм'ятини, тріщини або наскрізні пробоїни — залежно від розміру граду й матеріалу даху. Такі пошкодження не завжди помітні одразу, тож огляд краще робити уважно, з різних кутів.
Через дах залило будинок
Також частий сценарій, коли зовнішні пошкодження мінімальні, але вода все одно затікає всередину. Як наслідок, ви отримуєте мокру стелю, плями на шпалерах, зіпсовані меблі чи речі. У такому разі варто зафіксувати на фото та відео як дах, так і все, що постраждало від води в приміщенні. З ремонтом краще не поспішати: якщо вода продовжує текти, звісно, треба закрити пошкоджену ділянку, щоб не допустити подальших пошкоджень. Проте передусім варто зателефонувати страховику й уточнити подальші кроки.
Чи можна отримати виплату, якщо дах був зношений ще до грози
Інша справа, якщо дах протікав роками, покриття зносилося, а конструкція вже мала дефекти. Тут доведеться розбиратися, чи негода взагалі є причиною, чи вона просто прискорила проблеми, з якими рано чи пізно довелося б зіткнутися. Тож перед укладенням договору страхування житла варто реально оцінити стан будинку. Поліс захищає від непередбачених подій, а не давніх проблем.
Що робити після грози
На дах одразу після негоди краще не лізти, особливо поки не вщух вітер, а покрівля лишається мокрою та слизькою. Коли обстановка стане безпечною, зафіксуйте наслідки. Для страхової можуть знадобитися:
-
фото та відео пошкоджень;
-
страховий договір та документи на майно;
-
дата й обставини події;
-
документи й акти відповідних служб (якщо їх викликали на місце події);
-
чеки й рахунки за термінові роботи, якщо такі проводилися.
Не варто відразу викидати пошкоджені матеріали чи повністю розбирати дах. Часто саме вони допомагають зрозуміти причину і масштаби збитку.
Чи можна ремонтувати дах до страхової виплати
Якщо в покрівлі дірка і будинок продовжує заливати, тимчасово накрити ділянку або прибрати небезпечні уламки цілком нормально. А от із капітальним ремонтом варто зачекати. Спочатку повідомте страховика, зафіксуйте збиток і дізнайтеся, чи потрібен огляд. Чеки за термінові роботи також необхідно зберегти.
Як працює страхування житла у VUSO
У VUSO страхування житла захищає майно не тільки від пожежі чи затоплення. До переліку ризиків входить і пошкодження внаслідок стихійного лиха, а також ситуації, які сталися через порушення правил безпеки. Наприклад, серед таких випадків — пошкодження майна через вікно, відчинене під час грози.
Ви можете обрати один із трьох пакетів із різним рівнем покриття та страховими лімітами. VUSO передбачає авансову виплату протягом трьох днів — це гроші на термінове відновлення після події. Якщо її недостатньо, після погодження рахунку та необхідного огляду можна отримати додаткові кошти на ремонт.
Чи варто страхувати будинок від стихійних лих
Зазвичай про це задумуються уже після першої серйозної негоди, коли треба терміново міняти покрівлю, оздоблення чи відновлювати майно. Витрати на подібні пошкодження можуть виявитися доволі відчутними. Страхування майна від стихійних лих здатне захистити сімейний бюджет, особливо коли йдеться про приватний будинок, де навіть локальне пошкодження даху тягне за собою комплексний ремонт. Та під час вибору важлива не лише ціна поліса. Варто також розуміти, які ризики він покриває і що робити, якщо станеться страхова подія.
Якщо гроза вже пошкодила будинок, не поспішайте самостійно розв'язувати всі питання з ремонтом. Зафіксуйте пошкодження, подбайте про безпеку і зателефонуйте до страхової: вам повідомлять, які документи та дані будуть потрібні. Про страховий випадок у VUSO можна повідомити за номером 0 800 50 37 73 або за допомогою чат-бота.
Дата створення:
15.09.2026
Дата оновлення:
15.09.2026
Страхування онлайн
Також читають:

Побутові ризики під час зимових свят: як підготувати дім до відпустки і що робити, якщо щось піде не так

Чим небезпечні поїздки в ожеледь та як захистити себе й авто взимку
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣
