


5 ситуацій, коли МініКАСКО може бути вигіднішим за повне КАСКО
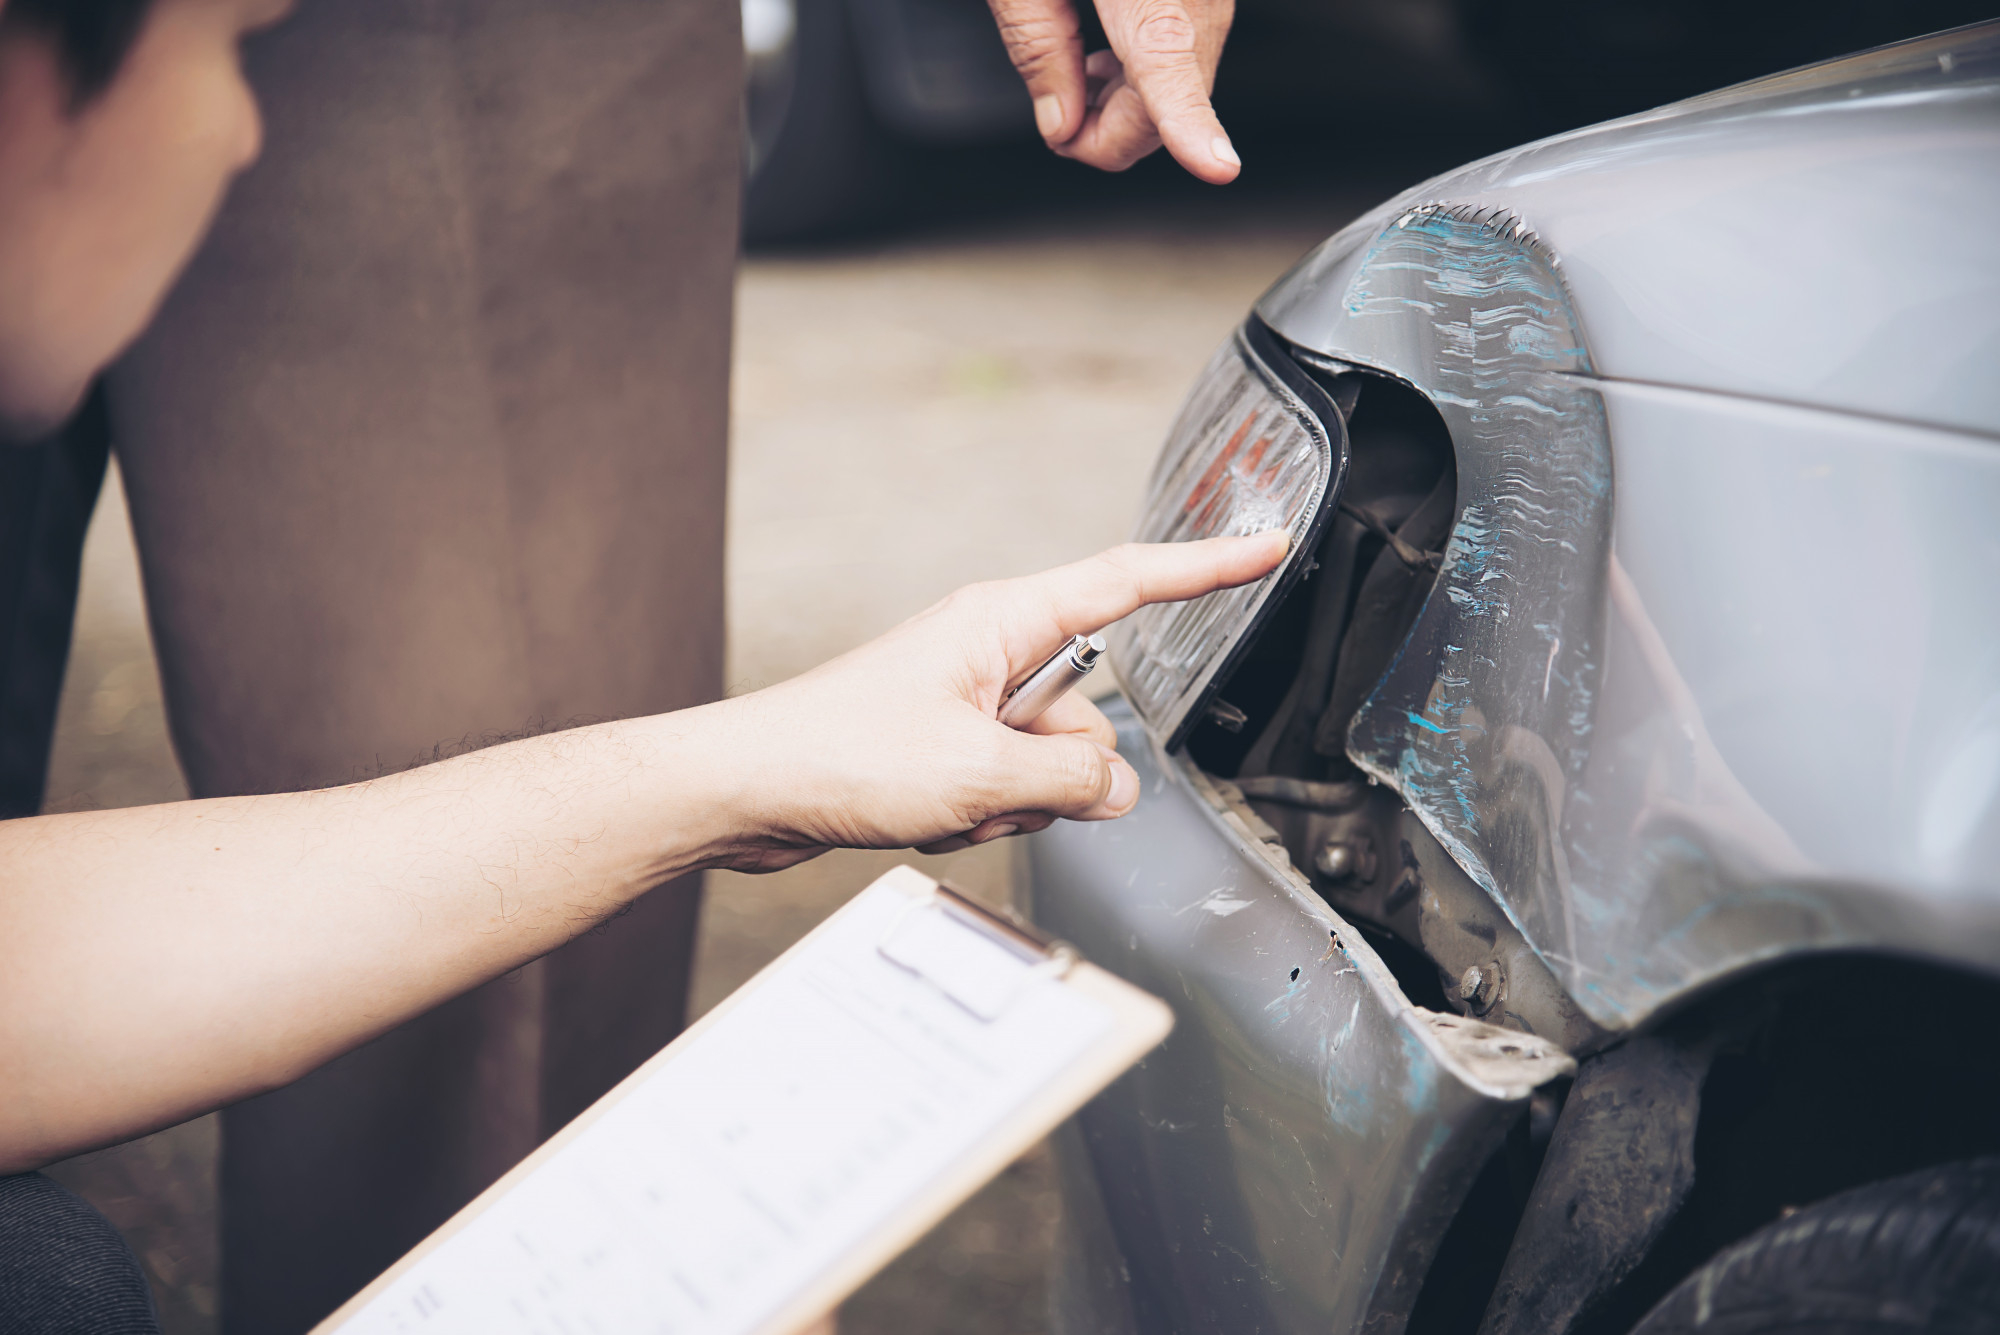
Перше, що спадає на думку, коли хочеться захистити авто від ДТП, викрадення чи стихії — купити повне КАСКО. Але опплачувати максимальний пакет не завжди варто: якщо машина їздить переважно містом, не нова або в родині є ще один автомобіль, можна підібрати простіший продукт, який закриє основні ризики. Для таких випадків якраз і створене МініКАСКО.
МініКАСКО та повне КАСКО: у чому різниця?
Головна відмінність — у обсязі покриття та ціні. Повне КАСКО покриває максимально широкий перелік ризиків: ДТП незалежно від того, хто винен, викрадення авто, протиправні дії третіх осіб, пошкодження внаслідок стихійного лиха чи падіння сторонніх предметів. Тариф розраховується індивідуально й залежить від багатьох факторів, таких як марка авто, чи стаж водіння. Це серйозний фінансовий захист, який відповідно коштує.
МініКАСКО — простіший продукт, зосереджений на ситуаціях, пов’язаних із ДТП. Він працює як чудове доповнення до автоцивілки: якщо вас визнали потерпілим, ви не чекаєте рішення страхової винуватця, а отримуєте компенсацію напряму від своєї компанії. Часто це відбувається з оплатою ремонту прямо на СТО. Залежно від обраної програми, покриття може поширюватись і на випадки, коли винуватцем аварії є сам водій.
У яких випадках можна обійтися без повного КАСКО?
Повне КАСКО має сенс, коли автомобіль новий, дорогий або куплений у кредит — банки часто вимагають такий поліс як умову фінансування. В інших ситуаціях можна розглянути альтернативу. Розповідаємо 5 поширених прикладів.
Машина використовується в місті для коротких поїздок
Чим менше кілометрів на рахунку авто, тим нижча статистична ймовірність серйозної аварії з великими збитками. Для водія, який їздить переважно на роботу і назад, МініКАСКО закриває основний ризик — пошкодження з вини іншого учасника.
Водій хоче додатковий недорогий захист до автоцивілки
Автоцивілка обов’язкова, але вона не захищає авто винуватця. Якщо у ДТП винні ви, ремонт доведеться оплачувати з власної кишені. МініКАСКО закриває саме цю проблему, не вимагаючи переходу на повноцінне КАСКО з усіма супутніми ризиками на кшталт викрадення чи стихійних лих, які водію можуть бути не актуальні.
Власник готовий взяти на себе частину ризиків
Частина пакетів МініКАСКО передбачає франшизу — суму збитку, яку власник поліса покриває самостійно. Саме завдяки цьому ціна поліса нижча. Якщо ви готові у разі невеликого пошкодження самостійно оплатити частину ремонту, МініКАСКО буде економічно виправданим вибором.
Інша ситуація — коли людина свідомо не хоче платити за максимальне покриття, бо готова самостійно закривати дрібні пошкодження. Але при цьому вона не хоче залишитись без фінансової підтримки, якщо станеться серйозна ДТП. МініКАСКО тут працює як компроміс.
У сім’ї кілька автомобілів
Коли на одну родину припадає два-три авто, оформлення повного КАСКО на кожне з них перетворюється на суттєву статтю витрат. Логічніше вибрати базовий рівень захисту для машини/машин, якими користуються рідше, залишивши розширене покриття для основного авто.
Автомобіль не новий, і повне КАСКО здається надмірним
Якщо авто не нове, його ринкова вартість невисока, і покриття певних ризиків повного КАСКО стає не таким актуальним. Наприклад, викрадення (більше стосується новіших та дорожчих авто), складні експертизи тощо. МініКАСКО з фіксованою, помірною страховою сумою у такому випадку часто більш вдале рішення і за ціною, і за логікою покриття.
Що варто перевірити перед оформленням МініКАСКО?
Перш ніж підписувати договір, варто уважно порівняти умови — вони можуть суттєво відрізнятись залежно від обраного пакета.
Зверніть увагу на те:
-
які саме ДТП входять у покриття;
-
чи поширюється страховка на випадок, коли винуватцем є сам водій;
-
який встановлено ліміт виплати;
-
чи є франшиза і яка;
-
чи є обмеження за віком або типом автомобіля;
-
які документи знадобляться після ДТП.
Окремо варто звернути увагу на територію дії поліса. У деяких пакетах VUSO МініКАСКО діє лише в Україні, тоді як інші поширюються і на Європу, Грузію, країни СНД та держави — учасниці системи «Зелена картка», з винятками для територій активних бойових дій та тимчасово окупованих регіонів. Якщо плануєте виїжджати за кордон, ця деталь буде вирішальною при виборі умов страхування.
Висновок
Повне КАСКО — виправдане рішення для нового, дорогого авто, яке потребує максимально розширеного захисту. Проте для багатьох інших випадків підійде страхування МініКАСКО. Цей поліс дає той самий базовий спокій — оперативну виплату без очікування рішення страхової винуватця — за меншу ціну. Головне — заздалегідь уточнити у VUSO умови покриття, франшизи й територію дії конкретного поліса, щоб розуміти, у яких ситуаціях ви зможете розраховувати на страхове відшкодування.
Дата створення:
25.09.2026
Дата оновлення:
25.09.2026
Страхування онлайн
Також читають:

КАСКО Антистрес: захист на дорозі у будь-яких ситуаціях

Автоцивілка: що вона реально покриває при ДТП
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣
