


Що страхують у світі: нестандартні поліси та нові тенденції 2026 року
Страхування вже давно перестало стосуватися виключно машин, квартир чи здоров'я. Ба, навіть більше: сьогодні можна оформити поліс навіть для таких курйозних випадків, як скасування весілля чи фінансових втрат при організації гольф-турніру, якщо хтось із учасників попаде в лунку з першого удару і забере головний приз. Звучить дивно, але за цим стоїть звичайна страхова логіка: ризик, який можна чітко описати, має ціну.
Разом зі списком того, що можна застрахувати, змінюється й перелік того, від чого людям та бізнесу справді потрібен фінансовий захист. Розповімо про три актуальні напрями, які найближчими роками набуватимуть ще більшого значення для страхового ринку.
Штучний інтелект та кіберризики: нові виклики для страховиків
ШІ не лише полегшує роботу компаній, а й створює нові ризики, які змушують хвилюватися їхніх власників. Бізнес сьогодні тримається на хмарних сервісах, цифровій інфраструктурі та автоматизованих системах. Тож кібератака несе за собою відчутну небезпеку: витік клієнтських даних, зупинену роботу, гроші, що пішли на чужий рахунок. Не менше запитань викликають і помилки алгоритмів, адже наслідки рішень штучного інтелекту не завжди легко передбачити. І хто за це нестиме відповідальність?
Кіберстрахування допомагає зменшити фінансові наслідки таких інцидентів. Однак наявність подібного захисту не означає, що страховик компенсує будь-які збитки від роботи ШІ чи цифрових атак. Перед оформленням варто з'ясувати, що саме прописано в договорі: відновлення систем, реагування на інцидент, юридична допомога, компенсація за простій у роботі тощо.
Параметричне страхування: коли рішення щодо виплати залежить від цифри
Звичайна модель страхування працює так: щось трапилося, страховик оцінює збиток, а компанія здійснює виплату. Параметричний поліс побудований навпаки. Виплата прив'язана до заздалегідь визначеного показника: кількості опадів, швидкості вітру, температури. Коли показник досягає цього порога, надходять гроші. Доводити розмір втрат не потрібно.
Розглянемо на конкретному прикладі. Уявіть господарство, яке залежить від дощів. Якщо за сезон випало менше опадів, ніж записано в договорі, воно гарантовано отримає виплату. Така модель вигідна аграріям, туристичному бізнесу й усім, чия виручка залежить від погоди. Вона швидка й проста, бо немає довгих суперечок щодо оцінки збитку.
Проте є й зворотний бік. Якщо показник не дотягнув до вказаного значення, виплати може не бути, навіть коли клієнт справді втратив гроші. Тому параметричне страхування не замінює класичний майновий поліс.
Страхування робототехніки: захист від поломок і не тільки
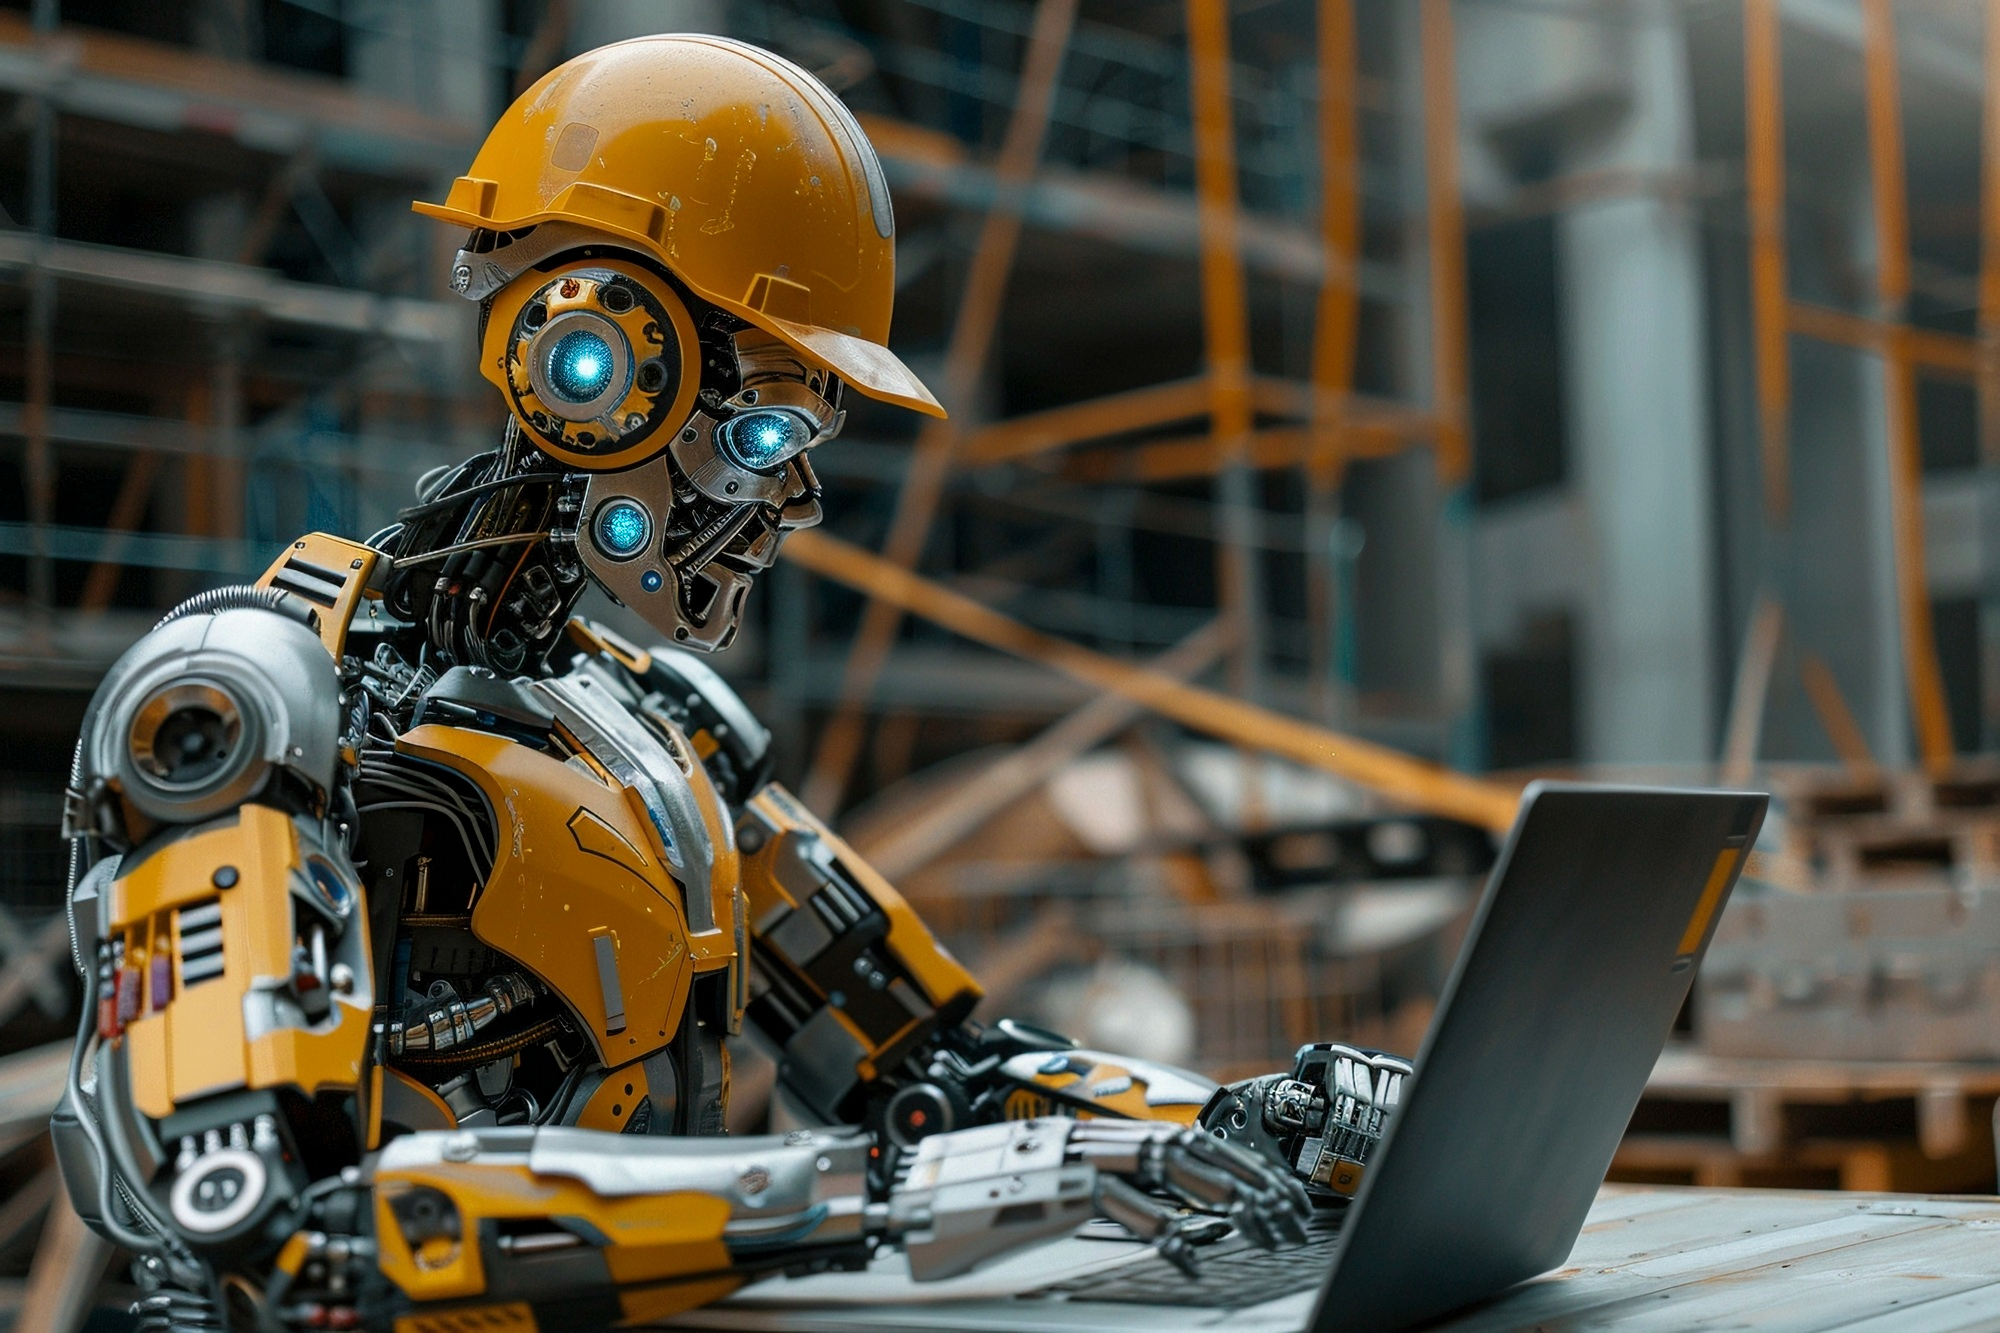
Роботи вже працюють на складах і виробництвах, доставляють товари та заміняють людей у виконанні багатьох завдань. Але що робити, якщо машина зламається, пошкодить майно або травмує когось під час роботи? Для страховиків це окремий напрям, у якому потрібно враховувати як вартість обладнання, так і можливу шкоду для інших.
У 2026 році японська Tokio Marine запустила окрему програму зі страхування роботів. Вона покриває ремонт або заміну пошкодженого механізму, шкоду третім особам та частину витрат на простій через відсутність обладнання чи працівників. Що саме входить у захист, залежить від умов конкретного поліса.
Окреме питання — хто нестиме відповідальність, якщо дії робота призведуть до травмування людини чи збитків. Залежно від причини інциденту, це може бути виробник, розробник програмного забезпечення або користувач.
Найбільш незвичні страхові випадки: що сьогодні можна застрахувати
Страхувати можна навіть дуже специфічні ризики. Ось три цікаві приклади:
-
Страхування скасування весілля. У Великій Британії існують поліси, які за певних умов допомагають компенсувати витрати на весілля, що не відбулося. Причини скасування визначаються договором.
-
Страхування від викрадення прибульцями. Такі поліси справді пропонуються на ринку, зокрема як екзотичний продукт, скоріше розважального характеру. Однак умови та реальність виплат залежать від конкретного страховика.
-
Страхування частин тіла. Деякі знаменитості та професіонали страхують частини тіла, від яких залежить їхній заробіток. Наприклад, співаки можуть страхувати голос, а спортсмени — ноги чи руки. Таке покриття допомагає захистити дохід у разі травми або втрати працездатності.
Купуєте поліс — що перевірити перед підписанням договору
Незалежно від того, незвичний чи стандартний ризик ви хочете застрахувати, перед оформленням поліса варто перевірити кілька важливих умов:
-
що саме покриває страховка;
-
як визначається сума виплати;
-
які обмеження та винятки передбачені договором;
-
який максимальний розмір компенсації та чи є франшиза;
-
чи виправдана вартість поліса з огляду на ймовірність ризику та можливі фінансові втрати.
Останнє питання найчастіше недооцінюють: поліс може зацікавити своєю ідеєю, але це ще не означає, що він вам потрібен. Якщо ризик, від якого він захищає, вам не загрожує, це зайві гроші.
Висновок
Страхування розвивається разом із потребами людей і бізнесу. Одні поліси покривають звичні ризики, як-от ДТП, залиття квартири чи втрату багажу, інші — допомагають впоратися з новими викликами, пов’язаними з кібератаками, зміною клімату та розвитком технологій. Незалежно від того, наскільки незвичним є страховий продукт, головне, щоб він відповідав вашим потребам і захищав від ризиків, які мають значні фінансові наслідки.
Дата створення:
29.10.2026
Дата оновлення:
29.10.2026
Страхування онлайн
Підпишіться на розсилку та отримуйте спеціальні пропозиції! 📣


